Pazaryerleri (Trendyol, Hepsiburada, N11) 1 Ocak 2025'ten beri satıcı hakedişinden %1 stopaj kesiyor (9284 sayılı Cumhurbaşkanı Kararı). Bu ek vergi değil, mahsup edilebilen bir ön ödeme. Rehberde: stopaj nedir, kim keser, nasıl hesaplanır, mahsupla nasıl geri alınır, nakit akışını nasıl etkiler ve satıcı olarak ne yapmalısınız.
Kısa cevap: 1 Ocak 2025'ten bu yana Trendyol, Hepsiburada, N11 gibi pazaryerleri, satıcılara yaptıkları hakediş ödemelerinden %1 oranında stopaj (gelir/kurumlar vergisi tevkifatı) kesiyor. Bu, 22 Aralık 2024 tarihli Resmî Gazete'de yayımlanan 9284 sayılı Cumhurbaşkanı Kararı'na dayanıyor ve şahıs ya da sermaye şirketi ayrımı yapılmıyor. En önemlisi şu: Bu ek bir vergi değil; kesilen %1, yıl içinde geçici vergi ve yıl sonunda yıllık beyannameyle ödeyeceğiniz gelir/kurumlar vergisinden mahsup edilir. Yani doğru takip edildiğinde bu tutarı kaybetmezsiniz — ama peşin kesildiği için nakit akışınızı ve fiyat planınızı etkiler. Bu rehberde stopajın ne olduğunu, nasıl işlediğini, mahsubu nasıl alacağınızı ve satıcı olarak ne yapmanız gerektiğini adım adım anlatıyoruz.
Not: Bu içerik yalnızca bilgilendirme amaçlıdır; mali veya hukuki tavsiye değildir. Kendi durumunuz için mutlaka mali müşavirinize danışın; oranlar ve uygulama detayları mevzuat değişiklikleriyle güncellenebilir.
E-ticaret stopajı nedir ve hangi karara dayanıyor?
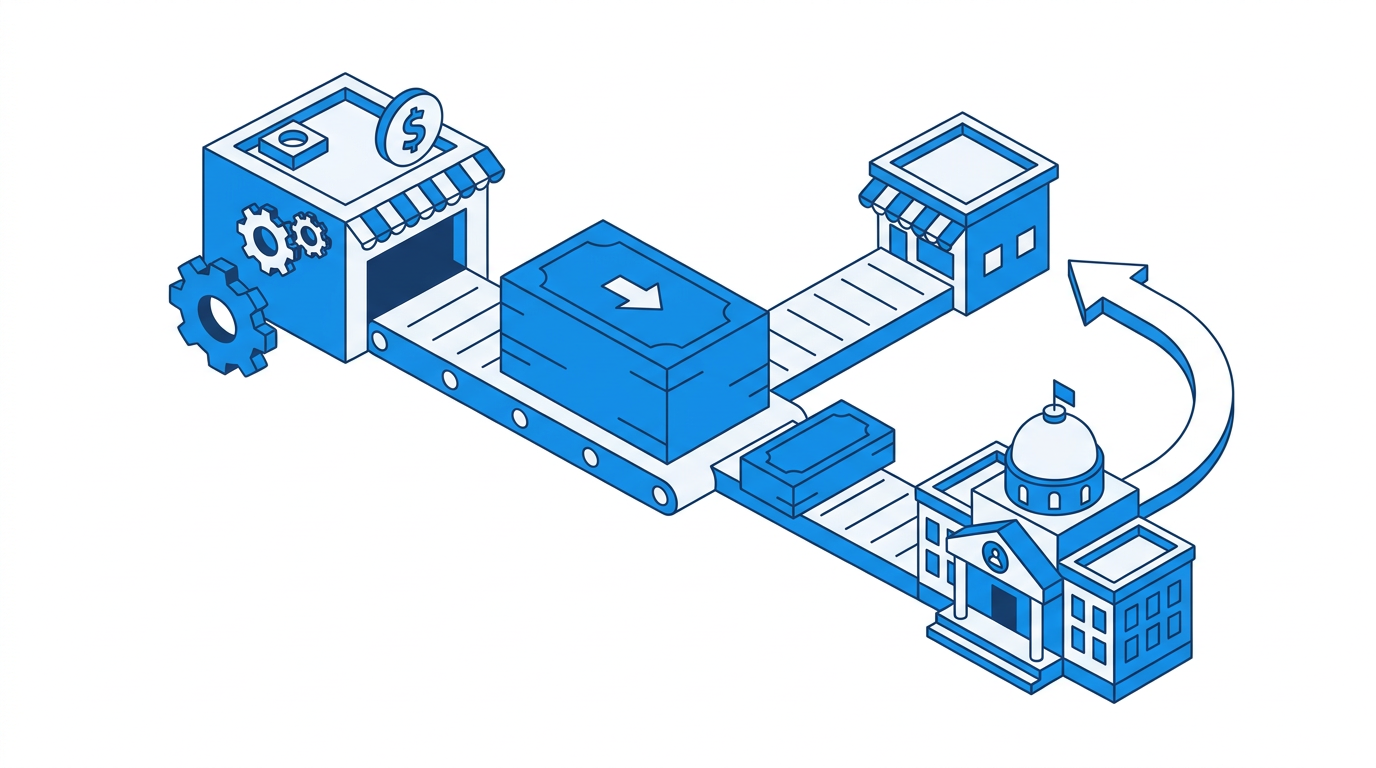
E-ticaret stopajı, pazaryerlerinin satıcılara aktardığı ödemeler üzerinden peşin olarak kestiği bir gelir/kurumlar vergisi tevkifatıdır. Yani devlet, satıcının yıl sonunda ödeyeceği verginin bir kısmını, ödeme aracıya (pazaryerine) uğradığı anda önden tahsil eder.
Düzenlemenin dayanağı, 22 Aralık 2024 tarihli ve 32760 sayılı Resmî Gazete'de yayımlanan 9284 sayılı Cumhurbaşkanı Kararı'dır. Bu kararla, 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun kapsamındaki aracı hizmet sağlayıcıları ve elektronik ticaret aracı hizmet sağlayıcılarının, hizmet sağlayıcılara (satıcılara) yaptıkları ödemeler üzerindeki tevkifat oranı %1 olarak belirlenmiştir.
Kısacası: Ürününüzü Trendyol, Hepsiburada gibi bir pazaryerinde sattığınızda, pazaryeri size hak edişinizi öderken bu ödemenin %1'ini kesip vergi dairesine sizin adınıza yatırır. Bu yeni bir "e-ticaret vergisi" değil; mevcut gelir/kurumlar vergisinin peşin tahsil edilen bir parçasıdır.
E-ticaret stopajı ne zaman yürürlüğe girdi?
Düzenleme 1 Ocak 2025 tarihinde yürürlüğe girdi. Yani 2025 başından itibaren pazaryeri satıcılarının hakediş ödemelerinden %1 kesinti yapılıyor. 2026 itibarıyla uygulama tümüyle oturmuş durumda; bu yüzden pazaryerinde satış yapan herkesin bu mekanizmayı ve özellikle mahsup kısmını doğru anlaması gerekiyor.
Karar Resmî Gazete'de 22 Aralık 2024'te yayımlandı, uygulama ise 1 Ocak 2025'te başladı. Oran şu an için %1'dir; ancak stopaj oranları Cumhurbaşkanı kararıyla değiştirilebildiği için güncel oranı Gelir İdaresi Başkanlığı (GİB) duyurularından ya da mali müşavirinizden teyit etmenizi öneririz.
Stopajı kim kesiyor, kimden kesiliyor?
Stopajı kesme sorumluluğu satıcıda değil, pazaryerindedir. Yani kesintiyi yapıp vergi dairesine yatıran taraf aracı hizmet sağlayıcıdır (Trendyol, Hepsiburada, N11, Amazon TR, Çiçeksepeti gibi platformlar). Satıcı olarak sizin bu kesintiyi ayrıca hesaplayıp yatırmanız gerekmez; pazaryeri hakedişinizden otomatik olarak keser.
Kesinti, pazaryerinin satıcıya yaptığı ödeme üzerinden alınır ve satıcının şahıs işletmesi mi yoksa limited/anonim şirket mi olduğuna bakılmaz — her iki tür satıcı da bu tevkifata tabidir.
Kesen (sorumlu): Aracı hizmet sağlayıcı, yani pazaryeri platformu.
Kesilen (mükellef): Pazaryerinde satış yapan hizmet sağlayıcı, yani siz (satıcı).
Kapsam: Şahıs ve sermaye şirketi ayrımı yok; her iki tür satıcı da dahil.
Stopajın işleyişi: Pazaryeri hakedişinizi öderken %1'i keser ve adınıza vergi dairesine yatırır; bu tutar yıl sonunda vergiden mahsup edilerek geri kazanılır.
Stopaj hangi tutar üzerinden, nasıl hesaplanır?
Stopaj, pazaryerinin satıcıya aktardığı hakediş ödemesi üzerinden %1 olarak hesaplanır. Yani basit mantık: ödeme tutarının yüzde biri kesilir ve kalan kısım hesabınıza geçer. Kesintinin tam olarak hangi tutar (brüt satış mı, komisyon sonrası net hakediş mi) üzerinden yapılacağı ve KDV'nin bu matrahtaki yeri, uygulamada teknik detaylar içerdiğinden kendi hesabınız için mali müşavirinizle netleştirmenizde fayda var.
Aşağıdaki tablo, mantığı basit bir örnekle gösterir (rakamlar yalnızca hesaplama mantığını anlatmak içindir):
Kalem
Açıklama
Örnek mantık
Hakediş ödemesi
Pazaryerinin size ödeyeceği tutar
1.000 birim
Stopaj (%1)
Ödemeden kesilen tevkifat
10 birim
Hesabınıza geçen
Kesinti sonrası net
990 birim
Mahsup
Kesilen 10 birim yıl sonu vergiden düşülür
Geri kazanılır
Görüldüğü gibi kesilen tutar "yok olmuyor"; sadece vergi dairesinde adınıza bekliyor ve yıl sonunda hesaplaşmada mahsup ediliyor. Komisyon, kargo ve KDV gibi kalemlerle birlikte gerçek net kârınızı görmek için satıştan önce hesap yapmak kritik; bu noktada Trendyol komisyon hesaplama aracımız işinizi kolaylaştırır.
İade, iptal ve stopaj: Satış geri dönerse ne olur?
İade ve iptallerde stopaj otomatik bir kayıp yaratmaz; çünkü stopaj esasen size fiilen aktarılan net ödeme üzerinden işler ve iade edilen bir siparişte ödeme de geri döner. Yani bir satış iade olduğunda, o satışa ilişkin hak ediş ters kayıtla düzeltilir; buna bağlı stopaj etkisi de dönem beyan ve mahsup sürecinde dikkate alınır.
Uygulamada pazaryerleri bu düzeltmeleri hak ediş raporlarına yansıtır; sizin göreviniz bu raporları eksiksiz saklayıp mali müşavirinize iletmektir. İade oranı yüksek kategorilerde çalışıyorsanız, hem nakit akışı hem de raporların doğruluğu daha da kritik hale gelir. Bu nedenle iade/iptal süreçlerinizi de düzenli takip etmek, hem operasyon hem vergi tarafında sizi rahatlatır.
Hayır, e-ticaret stopajı yeni bir ek vergi ya da ekstra bir maliyet değildir. En çok karıştırılan nokta budur: Birçok satıcı %1'i "kesilen para" olarak görüp gerçek bir kayıp sanıyor. Oysa bu tutar, zaten ödeyeceğiniz gelir/kurumlar vergisinin peşin tahsil edilmiş kısmıdır.
Örneğin yıl sonunda 100 birim gelir/kurumlar vergisi ödeyecekseniz ve yıl içinde stopaj yoluyla 30 birim peşin kesildiyse, beyannamede yalnızca kalan 70 birimi ödersiniz. Kesilen stopaj toplam vergiyi artırmaz; sadece ödeme zamanını öne çeker. Dolayısıyla stopajı bir "maliyet kalemi" olarak fiyatınıza eklemek yanlış olur — asıl etki maliyette değil, nakit akışındadır.
Mahsup: Kesilen %1'i nasıl geri kazanırsınız?
Kesilen stopajı, geçici vergi ve yıllık gelir/kurumlar vergisi beyannamelerinizde mahsup ederek geri kazanırsınız. Tevkifat kapsamında yıl boyunca kesilen vergiler, hesaplanan verginizden düşülür; kesilen stopaj hesaplanan vergiden fazlaysa iadesi de talep edilebilir.
Mahsup süreci mali müşaviriniz tarafından yürütülür, ama satıcı olarak sizin de yapmanız gereken bir şey var: Pazaryerlerinin size sağladığı stopaj/hakediş raporlarını düzenli olarak temin edip mali müşavirinize iletmek. Çünkü mahsubun doğru yapılabilmesi için yıl içinde ne kadar stopaj kesildiğinin belgeyle bilinmesi gerekir.
Geçici vergi dönemlerinde kesilen stopajlar hesaplanan geçici vergiden mahsup edilir.
Yıllık beyannamede yıl boyunca kesilen toplam stopaj, hesaplanan yıllık vergiden düşülür.
Fazla kesinti varsa iade/mahsup yoluyla geri alınabilir.
Önemli uyarı: Mahsubu unutmak, %1'i gerçekten kaybetmek demektir. Bu yüzden pazaryeri raporlarını saklamak ve mali müşavirinizle stopaj takibini konuşmak, doğrudan cebinizdeki paradır.
E-Book
Turkey
E-Commerce
Report
Free e-book
Turkey E-Commerce Report
Download this guide free, leave your email and get one step ahead in e-commerce.
Şahıs şirketi mi, limited/anonim mi? Fark var mı?
Stopajın kesilmesi açısından şahıs ile sermaye şirketi arasında fark yoktur; her iki tür satıcının hakediş ödemesinden de %1 kesilir. Fark, mahsubun hangi vergi türünden yapılacağındadır: Şahıs işletmeleri stopajı gelir vergisinden, limited/anonim şirketler ise kurumlar vergisinden mahsup eder.
İşletme türü seçimi (şahıs mı şirket mi) stopajdan bağımsız olarak; ciro beklentiniz, gider yapınız, sorumluluk tercihiniz ve muhasebe maliyetiniz gibi kriterlere göre yapılmalıdır. Bu karar için mali müşavirinizle konuşmanız en doğrusu.
Konu
Şahıs işletmesi
Sermaye şirketi (Ltd./A.Ş.)
Stopaj kesilir mi?
Evet, %1
Evet, %1
Mahsup nereden?
Gelir vergisi
Kurumlar vergisi
Beyan
Geçici + yıllık gelir vergisi
Geçici + yıllık kurumlar vergisi
Stopajın nakit akışına etkisi
Stopajın en gerçek etkisi maliyette değil, nakit akışındadır. Çünkü %1 hemen, satış anında hakedişinizden kesilir; mahsup ise geçici vergi dönemlerinde ve yıl sonunda gerçekleşir. Yani parayı önce veriyor, sonra geri kazanıyorsunuz. Bu zaman farkı, özellikle düşük marjlı ve yüksek hacimli çalışan satıcılar için işletme sermayesi baskısı yaratabilir.
Bu yüzden stopajı bir "kayıp" değil, bir "nakit döngüsü" kalemi olarak planlamak gerekir. Nakit akışınızı doğru kurgulamak, e-ticarette büyümenin görünmeyen ama en kritik parçalarından biridir; bu konuyu derinlemesine ele aldığımız e-ticarette nakit akışı ve stok finansmanı rehberimiz stopajın yarattığı zaman farkını yönetmenize yardımcı olur.
Stopaj kârlılığı ve fiyatlamayı nasıl etkiler?
Stopaj gerçek bir maliyet olmadığı için ürün fiyatınıza doğrudan eklenmemelidir; asıl fiyatı belirleyen kalemler komisyon, kargo/desi, KDV, iade ve reklamdır. Yaygın bir hata, stopajı da bir gider gibi görüp fiyatı gereksiz yükseltmek ve rekabette geri kalmaktır.
Doğru yaklaşım şudur: Fiyatı gerçek maliyet ve kâr hedefinize göre kurun, stopajı ise nakit planınızda ayrı bir satır olarak izleyin. Net kârınızı komisyon, KDV ve kargo dahil doğru hesaplamak için satıştan önce hesap yapın.
Free ToolProfit Margin & Cost Calculator
Kâr & Maliyet
₺
₺
Kargo, paketleme, komisyon, reklam vb. — opsiyonel.
₺
16:30
Kâr & Maliyet
Hesaplama Sonucu
Soldaki alanları doldurup Hesapla butonuna basın; sonuç anında burada belirsin.
Stopaj yalnızca pazaryeri (aracı hizmet sağlayıcı) üzerinden yapılan ödemelerde söz konusudur; kendi e-ticaret sitenizde, kendi sanal POS'unuzla doğrudan tahsilat yaptığınızda bu tevkifat uygulanmaz. Bu, kendi siteniz üzerinden satışın nakit akışı avantajını daha da belirgin hale getirir.
Bu, "pazaryerini bırakın" demek değil; pazaryeri hacim ve görünürlük, kendi siteniz ise marka, kârlılık ve nakit kontrolü sağlar. İkisini dengeli yürütmek en sağlıklısıdır. Bu dengeyi pazaryeri mi kendi sitem mi ve Trendyol mu kendi site mi yazılarımızda ayrıntılı ele alıyoruz.
Kendi sitenizde tahsilat için sanal POS seçerken komisyon farkları önemli; sanal POS komisyon karşılaştırması rehberimiz doğru seçime yardımcı olur. ikas gibi bir altyapıyla kendi mağazanızı kurmak için de ikas partneri sayfamıza göz atabilirsiniz.
Stopaj, komisyon ve KDV: Toplam pazaryeri maliyet tablosu
Bir pazaryeri satışında elinize geçen tutarı doğru görmek için stopajı komisyon ve KDV ile birlikte düşünmek gerekir. Ama unutmayın: Komisyon ve kargo gerçek maliyettir, KDV ayrı bir mekanizmadır, stopaj ise mahsup edilebilen bir ön ödemedir. Bunları aynı kefeye koymak yanlış karar aldırır.
Kalem
Gerçek maliyet mi?
Geri kazanılır mı?
Nasıl yönetilir?
Komisyon
Evet
Hayır
Fiyata dahil edilir
Kargo / desi
Evet
Hayır
Fiyata/kampanyaya dahil
KDV
Kısmen (indirilebilir)
İndirim mekanizması
Muhasebe süreci
Stopaj (%1)
Hayır
Evet (mahsup)
Nakit planında izlenir
Birden fazla pazaryerinde satış yapıyorsanız bu kalemleri tek panelden izlemek büyük kolaylık sağlar; çoklu pazaryeri yönetimi ve entegrasyon yazımız bu süreci nasıl kuracağınızı anlatıyor.
Satıcı olarak ne yapmalısınız? Adım adım
Stopaj karşısında yapmanız gerekenler aslında birkaç net adıma indirgenir. Önemli olan paniklemek değil, süreci doğru kurmaktır:
Anlayın: Stopaj ek vergi değil, ön ödemedir; mahsup edilir.
Raporlayın: Pazaryerlerinin stopaj/hakediş raporlarını her ay düzenli indirin ve saklayın.
Mali müşavirinizle çalışın: Geçici vergi ve yıllık beyannamede stopaj mahsubunu mutlaka yaptırın.
Stopaj sürecinin kalbi düzenli muhasebedir: hakediş/stopaj raporlarını saklamak, mali müşavirle mahsubu takip etmek ve nakit akışını planlamak %1'i güvenceye alır.
En sık yapılan hatalar
Stopajla ilgili en pahalı hatalar aslında bilgi eksikliğinden kaynaklanır. En sık görülenler şunlardır:
Mahsubu unutmak: En büyük hata. Mahsup yapılmazsa kesilen %1 gerçekten kaybedilir.
Raporları saklamamak: Pazaryeri stopaj raporları olmadan mahsup zorlaşır.
Stopajı maliyet sanıp fiyat şişirmek: Rekabette geri kalırsınız.
Mali müşavirle iletişimi zayıf tutmak: Süreç düzgün kurulmazsa hem mahsup hem beyan aksar.
Küçük ve yeni başlayan satıcılar için
Yeni başlayan ve düşük hacimli satıcılar için stopaj çoğu zaman gereğinden fazla korku yaratıyor; oysa mekanizmayı anlayınca yönetilebilir bir konu. Yeni başlıyorsanız yapmanız gereken, ilk günden düzenli bir muhasebe alışkanlığı kurmak: Hakediş raporlarını saklayın, mali müşavirinizle çalışın ve nakit akışınızı gerçekçi planlayın.
Ölçek büyüdükçe stopajın yarattığı nakit döngüsü etkisi de büyür; bu yüzden sistemi küçükken doğru kurmak, ileride sizi ciddi bir yükten kurtarır. E-ticarete yeni başlıyorsanız e-ticarete başlarken yapılan kritik hatalar yazımız bu tür tuzaklardan kaçınmanıza yardımcı olur.
Muhasebe ve mali müşavir süreci
Stopaj sürecinin kalbi düzgün bir muhasebe akışıdır. Pazaryeri hakediş ve stopaj raporları, e-fatura/e-arşiv kayıtları ve komisyon/kargo giderleri düzenli tutulduğunda hem mahsup sorunsuz yapılır hem de gerçek kârınızı net görürsünüz. Bu, aynı zamanda büyüme kararlarınızın da temelini oluşturur.
Alis Dijital bir mali müşavirlik firması değildir; vergi beyanı ve mahsup işlemlerini mali müşaviriniz yürütür. Bizim rolümüz, e-ticaret operasyonunuzu (mağaza, entegrasyon, fiyatlama, reklam ve kârlılık) mali müşavirinizin doğru veri alacağı biçimde kurmak ve büyütmektir. İkisi birlikte çalıştığında hem uyum hem kârlılık sağlanır.
Kayserili üretici ve KOBİ satıcılar için ne anlama geliyor?
Kayseri gibi güçlü üretim şehirlerinden pazaryerlerine açılan üretici ve KOBİ'ler için stopaj, aslında profesyonelleşmeyi teşvik eden bir unsur. Çünkü stopaj mahsubunu doğru yapabilmek için düzenli muhasebe, e-fatura ve gerçek maliyet takibi şart; bunları kuran işletme hem cezasız hem daha kârlı büyür.
Üretici avantajınız zaten maliyet kontrolünde; buna düzgün bir dijital operasyon ve doğru fiyatlama eklendiğinde, stopaj gibi konular birer engel değil, rakiplerinizin çoğunun ihmal ettiği bir profesyonellik farkı olur.
Alis Dijital bu süreçte nasıl yardımcı olur?
Stopaj, komisyon, KDV ve kargo gibi kalemler bir araya geldiğinde pazaryeri kârlılığını doğru yönetmek uzmanlık ister. Alis Dijital olarak pazaryeri mağazalarınızı kurar, çoklu pazaryeri ve kendi siteniz arasındaki dengeyi kurgular, fiyatlama ve kârlılık sisteminizi gerçek maliyetlere göre tasarlar; böylece mali müşavirinizin doğru veriyle çalışmasını sağlarız.
Özetle: E-ticaret %1 stopajı korkulacak bir "yeni vergi" değil, doğru yönetildiğinde tamamen mahsup edilebilen bir ön ödemedir. Yapmanız gereken üç şey net: raporlarınızı saklayın, mali müşavirinizle mahsubu takip edin ve nakit akışınızı buna göre planlayın. Bunu kuran satıcı, hem uyumlu hem de rakiplerinden bir adım önde olur.
Sıkça Sorulan Sorular
E-ticaret stopajı nedir?
E-ticaret stopajı, pazaryerlerinin (aracı hizmet sağlayıcıların) satıcılara yaptığı hakediş ödemelerinden peşin olarak kestiği bir gelir/kurumlar vergisi tevkifatıdır. Yeni bir ek vergi değil; satıcının yıl sonunda ödeyeceği verginin bir kısmının önden tahsil edilmesidir.
E-ticaret stopajı ne zaman başladı ve dayanağı nedir?
22 Aralık 2024 tarihli ve 32760 sayılı Resmî Gazete'de yayımlanan 9284 sayılı Cumhurbaşkanı Kararı ile düzenlendi ve 1 Ocak 2025 tarihinde yürürlüğe girdi. 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun kapsamındaki aracı hizmet sağlayıcılarını kapsar.
Stopaj oranı yüzde kaç?
Güncel oran %1'dir. Ancak stopaj oranları Cumhurbaşkanı kararıyla değiştirilebildiği için güncel oranı Gelir İdaresi Başkanlığı (GİB) duyurularından ya da mali müşavirinizden teyit etmenizi öneririz.
Stopajı kim kesiyor, ben mi ödüyorum?
Kesme ve vergi dairesine yatırma sorumluluğu pazaryerindedir (Trendyol, Hepsiburada, N11 gibi). Satıcı olarak sizin ayrıca hesaplayıp yatırmanız gerekmez; pazaryeri hakedişinizden otomatik olarak %1 keser.
Şahıs işletmesi de stopaj öder mi?
Evet. Stopaj kesilmesinde şahıs ve sermaye şirketi ayrımı yoktur; her iki tür satıcının hakedişinden de %1 kesilir. Fark, mahsubun şahısta gelir vergisinden, şirkette kurumlar vergisinden yapılmasıdır.
Kesilen stopajı geri alabilir miyim?
Evet. Kesilen stopaj, geçici vergi dönemlerinde ve yıllık gelir/kurumlar vergisi beyannamesinde hesaplanan vergiden mahsup edilir. Fazla kesinti varsa iadesi de talep edilebilir. Bu yüzden doğru takip edildiğinde tutarı kaybetmezsiniz.
Hayır. Stopaj mahsup edilebilen bir ön ödeme olduğu için gerçek bir maliyet değildir ve fiyatınıza eklenmemelidir. Asıl fiyatı belirleyen kalemler komisyon, kargo, KDV ve reklamdır. Stopajı fiyata eklemek sizi rekabette geriletir.
Stopaj hangi tutar üzerinden kesilir?
Pazaryerinin satıcıya aktardığı hakediş ödemesi üzerinden %1 olarak hesaplanır. Kesintinin tam matrahı (brüt satış mı, komisyon sonrası net mi, KDV'nin yeri) teknik detay içerdiğinden kendi hesabınız için mali müşavirinizle netleştirmenizi öneririz.
Kendi e-ticaret sitemde de stopaj kesilir mi?
Hayır. Stopaj yalnızca pazaryeri (aracı hizmet sağlayıcı) üzerinden yapılan ödemelerde uygulanır. Kendi sitenizde, kendi sanal POS'unuzla doğrudan tahsilat yaptığınızda bu tevkifat söz konusu değildir; bu da kendi sitenizin nakit akışı avantajını artırır.
Bir siparişim iade olursa stopaj ne olur?
İadelerde stopaj otomatik kayıp yaratmaz; iade edilen siparişte ödeme geri döndüğü için ilgili hakediş ters kayıtla düzeltilir ve buna bağlı stopaj etkisi dönem beyan/mahsup sürecinde dikkate alınır. Önemli olan hakediş raporlarını eksiksiz saklamaktır.
Mahsup için satıcı olarak ne yapmam gerekiyor?
Pazaryerlerinin stopaj/hakediş raporlarını her ay düzenli indirip saklayın ve mali müşavirinize iletin. Mahsup işlemini mali müşaviriniz geçici ve yıllık beyannamede yapar; ama raporları siz sağlamazsanız mahsup aksar ve %1'i gerçekten kaybedebilirsiniz.
Stopaj küçük ve yeni başlayan satıcılar için de geçerli mi?
Evet, pazaryerinde satış yapan tüm satıcılar için geçerlidir. Yeni başlıyorsanız ilk günden düzenli muhasebe alışkanlığı kurmak, hakediş raporlarını saklamak ve nakit akışını gerçekçi planlamak en doğrusudur; sistemi küçükken doğru kurmak ileride sizi yükten kurtarır.