Başabaş noktasını adet ve ciro olarak hesaplayın: sabit ve değişken gider ayrımı, katkı payı, komisyon, kargo, iade ve reklamla e-ticaret birim ekonomisi, çok ürünlü ve nakit başabaşı, indirim etkisi ve Excel kurulumu çözülmüş örneklerle.
Kısa cevap: Başabaş noktası, toplam gelirin toplam gidere eşitlendiği, yani ne kâr ne zarar ettiğiniz satış seviyesidir. Adet olarak Sabit giderler ÷ (Birim satış fiyatı − Birim değişken gider), ciro olarak Sabit giderler ÷ Katkı payı oranı formülüyle bulunur. Örneğin aylık sabit gideriniz 60.000 TL ise ve KDV hariç 500 TL'ye sattığınız ürün için birim başına 300 TL değişken gider ödüyorsanız birim katkı payınız 200 TL, başabaş noktanız ayda 300 adet ya da 150.000 TL cirodur. E-ticarette değişken gidere ürün maliyetinin yanında pazaryeri komisyonunu, ödeme ücretini, kargoyu, ambalajı, iade payını ve sipariş başına reklam maliyetini eklemezseniz bulduğunuz sayı sizi olduğundan daha kârlı gösterir.
Başabaş hesabı bir muhasebe ödevi değil, günlük karar aracıdır. "Bu kampanyada yüzde kaç indirim yapabilirim?", "Pazaryerinde mi, kendi sitemde mi daha az satışla kâra geçerim?", "Yeni ürünü stoklamaya değer mi?" sorularının hepsi aynı formülün farklı kullanımlarıdır. Aşağıda formülleri tek tek açıyor, ardından e-ticaretin kendine özgü giderleriyle çözülmüş örnekler, çok ürünlü mağaza hesabı, nakit başabaşı, fiyat duyarlılığı, kampanya dönemi kayması ve Excel kurulumunu adım adım gösteriyoruz. Tüm örneklerdeki rakamlar anlatım için seçilmiş örnek rakamlardır; kendi işinize uygularken kendi verinizi kullanın.
Başabaş noktası nedir?
Başabaş noktası, satışlardan elde ettiğiniz katkının sabit giderlerinizi tam olarak karşıladığı, kârın sıfır olduğu satış miktarıdır. Bu noktanın altında her ay zarar edersiniz, üstünde sattığınız her ek birim kârınıza katkı payı kadar eklenir. İngilizce kaynaklarda "break-even point" olarak geçer ve maliyet-hacim-kâr (CVP) analizinin temel taşıdır.
Kavramı tek cümleyle şöyle düşünebilirsiniz: her satış, önce kendi değişken maliyetini öder, artanla da işletmenin sabit giderlerine "katkı" yapar. Sabit giderler tamamen ödendiği anda başabaşa ulaşırsınız. O andan sonra gelen katkı, kâr olarak kalır.
Başabaş noktası size neyi söyler?
Başabaş noktası, mevcut fiyat ve maliyet yapınızla kâra geçmek için gereken asgari satış hacmini söyler. Bu sayı, aylık satış hedefinizin tabanıdır: hedefi bunun altına koyarsanız planınız baştan zarar planıdır. Ayrıca fiyat, kampanya, kanal ve yeni ürün kararlarında "bu değişiklik beni kaç satış geriye ya da ileriye götürür?" sorusunu sayıya çevirir.
Asgari hedef: Ayda en az kaç sipariş ya da ne kadar ciro gerektiğini gösterir.
Risk ölçüsü: Mevcut satışınız başabaşın ne kadar üstünde, ona bakarak düşüşe ne kadar dayanabileceğinizi anlarsınız.
Karar karşılaştırması: İki seçenekten hangisinin daha az satışla kâra geçirdiğini gösterir.
Bütçe sınırı: Reklam ya da personel gibi yeni bir sabit gider eklemenin kaç ek satış gerektirdiğini hesaplar.
Başabaş noktası neyi söylemez?
Başabaş noktası, o satış hacmine ulaşıp ulaşamayacağınızı söylemez; yalnızca ulaşmanız gereken seviyeyi gösterir. Talep, rekabet ve dönüşüm oranı ayrı analiz ister. Ayrıca formül, fiyatın ve birim değişken giderin satış hacmi değiştikçe sabit kaldığını varsayar. Gerçekte hacim arttıkça kargo anlaşmanız iyileşebilir ya da reklamda ölçeklendikçe sipariş başına maliyet yükselebilir; bu yüzden başabaşı tek bir sayı değil, belirli bir aralıkta geçerli bir tahmin olarak okumak gerekir.
Başabaş grafiği nasıl okunur?
Başabaş grafiği, yatay eksende satış adedini, dikey eksende tutarı gösteren ve toplam gelir ile toplam maliyet çizgilerinin kesiştiği noktayı işaretleyen bir çizimdir. Toplam maliyet çizgisi sıfırdan değil, sabit gider seviyesinden başlar; çünkü hiç satış yapmasanız da kira ve maaş ödenir. Toplam gelir çizgisi ise sıfırdan başlar ve maliyet çizgisinden daha dik yükselir; aradaki eğim farkı birim katkı payıdır.
İki çizginin kesiştiği yer başabaş noktasıdır. Kesişimin solunda kalan alan zarar bölgesi, sağında kalan alan kâr bölgesidir. Grafiği kafanızda canlandırmak şu sezgiyi verir: sabit giderleri artırmak maliyet çizgisini yukarı kaydırır ve kesişimi sağa iter; fiyatı düşürmek gelir çizgisini yatıklaştırır ve kesişimi yine sağa iter. Katkı payını büyüten her adım ise kesişimi sola, yani daha az satışa çeker.
Başabaş noktası formülü nedir?
Başabaş noktası formülü, sabit giderlerin birim başına katkıya bölünmesidir: adet için birim katkı payına, ciro için katkı payı oranına bölersiniz. İki formül aynı noktayı farklı birimle ifade eder; adet sonucunu satış fiyatıyla çarptığınızda ciro sonucunu bulursunuz. Formüllerin akademik tanımı için OpenStax'in açık erişimli yönetim muhasebesi kitabındaki adet ve ciro bazında başabaş bölümüne bakabilirsiniz.
Adet cinsinden başabaş noktası
Adet cinsinden başabaş noktası = Sabit giderler ÷ Birim katkı payı formülüyle hesaplanır. Birim katkı payı ise Satış fiyatı − Birim değişken gider demektir. Sonuç küsuratlı çıkarsa yukarı yuvarlarsınız; çünkü 286,7 sipariş satamazsınız ve 286 siparişte hâlâ zarardasınızdır.
Örnek: Aylık sabit gider 60.000 TL, KDV hariç satış fiyatı 500 TL, birim değişken gider 300 TL olsun. Birim katkı payı 500 − 300 = 200 TL olur. Başabaş noktası 60.000 ÷ 200 = 300 adettir.
Ciro (TL) cinsinden başabaş noktası
Ciro cinsinden başabaş noktası = Sabit giderler ÷ Katkı payı oranı formülüyle hesaplanır. Katkı payı oranı, birim katkı payının satış fiyatına bölünmesidir. Bu formül özellikle çok ürünlü mağazalarda, adet yerine ciroyla hedef koyduğunuzda işe yarar.
Aynı örnekte katkı payı oranı 200 ÷ 500 = 0,40, yani %40'tır. Başabaş cirosu 60.000 ÷ 0,40 = 150.000 TL olur. Sağlamasını yapalım: 300 adet × 500 TL = 150.000 TL. İki formül aynı noktayı gösteriyor.
Başabaş formülleri tek tabloda
Ne bulmak istiyorsunuz?
Formül
Örnek (60.000 TL sabit, 500 TL fiyat, 300 TL değişken)
Birim katkı payı
Satış fiyatı − Birim değişken gider
500 − 300 = 200 TL
Katkı payı oranı
Birim katkı payı ÷ Satış fiyatı
200 ÷ 500 = %40
Başabaş adedi
Sabit giderler ÷ Birim katkı payı
60.000 ÷ 200 = 300 adet
Başabaş cirosu
Sabit giderler ÷ Katkı payı oranı
60.000 ÷ 0,40 = 150.000 TL
Hedef kâr için adet
(Sabit giderler + Hedef kâr) ÷ Birim katkı payı
(60.000 + 20.000) ÷ 200 = 400 adet
Güvenlik marjı
(Gerçekleşen satış − Başabaş satışı) ÷ Gerçekleşen satış
(400 − 300) ÷ 400 = %25
Sabit ve değişken gider nasıl ayrılır?
Sabit gider, satış adedi değişse de belirli bir dönem içinde aynı kalan giderdir; değişken gider ise her ek satışla birlikte artan giderdir. Başabaş hesabındaki hataların çoğu bu ayrımın yanlış yapılmasından çıkar. Kira, maaş, muhasebe ücreti ve altyapı aboneliği sabit; ürün maliyeti, kargo, komisyon ve ödeme ücreti değişkendir.
"Bir sipariş daha gelse bu gider artar mı?" testi
Bir giderin sabit mi değişken mi olduğunu anlamanın en pratik yolu şu soruyu sormaktır: "Bu ay bir sipariş daha alsam bu gider kalemi artar mı?" Cevap evetse değişken, hayırsa sabit kabul edin. Bu test muhasebe sınıflandırmasından farklı sonuç verebilir; başabaş hesabında önemli olan giderin hacimle nasıl davrandığıdır, faturadaki adı değil.
Bir sipariş daha gelirse kargo bedeli artar: değişken.
Bir sipariş daha gelirse depo kirası değişmez: sabit.
Bir sipariş daha gelirse ödeme kuruluşu ücreti artar: değişken.
Bir sipariş daha gelirse e-ticaret altyapı aboneliği değişmez: sabit (ciro bazlı ücret alan paketlerde ciroya bağlı kısım değişkendir).
Yarı değişken (karma) giderler nasıl ele alınır?
Yarı değişken giderler, sabit bir taban ile hacme bağlı bir kısımdan oluşan giderlerdir ve başabaş hesabında ikiye bölünmelidir. Örneğin depoda çalışan bir personel sabit maaş alır ama yoğun ayda fazla mesai yapar; maaş sabit, fazla mesai değişken kısma yazılır. Benzer şekilde bazı altyapı ve uygulama paketleri sabit aylık ücretin üzerine sipariş ya da ciro başına küçük bir pay alır.
Bir de basamaklı sabit giderler vardır: belli bir hacme kadar sabit kalır, o hacim aşılınca bir basamak sıçrar. Günde 40 siparişi tek kişi paketleyebiliyorsa 41. siparişten itibaren ikinci kişiye ihtiyaç doğar. Başabaş hesabını hangi hacim aralığı için yaptığınızı bu yüzden not edin; aralığın dışına çıktığınızda sabit gider tablonuzu güncellemeniz gerekir.
E-ticarette giderlerin sınıflandırma tablosu
Gider kalemi
Tür
Neden?
Ürün alış ya da üretim maliyeti
Değişken
Her satılan birim için ayrıca ödenir.
Pazaryeri komisyonu
Değişken
Satış tutarı üzerinden yüzde olarak kesilir.
Ödeme altyapısı (sanal POS) ücreti
Değişken
Tahsil edilen tutar üzerinden kesilir.
Kargo ve ambalaj
Değişken
Gönderi başına oluşur.
İade ve değişim maliyeti
Değişken
Satış adediyle orantılı ortaya çıkar.
Sipariş başına reklam maliyeti
Değişken (yaklaşım)
Ek sipariş için ek reklam harcaması gerekir.
Altyapı aboneliği ve uygulamalar
Sabit (ciro payı varsa karma)
Aylık sabit ücret, satıştan bağımsız.
Personel maaşları
Sabit (fazla mesai değişken)
Belirli kapasite içinde sabit kalır.
Kira, aidat, elektrik tabanı
Sabit
Satış hacminden bağımsız.
Muhasebe, hukuk, yazılım lisansları
Sabit
Dönemsel sabit ücret.
Marka içeriği ve fotoğraf çekimi
Sabit
Bütçe olarak planlanır, siparişle doğrudan artmaz.
Neden KDV hariç rakamlarla çalışmalısınız?
Başabaş hesabını KDV hariç fiyat ve KDV hariç maliyetlerle kurmalısınız; çünkü tahsil ettiğiniz KDV size değil devlete aittir. KDV dahil 1.200 TL'ye sattığınız bir ürünün geliri, %20 KDV oranında 1.000 TL'dir. Alışlarınızdaki indirilebilir KDV de maliyet değildir. KDV dahil fiyatla hesaplanan başabaş, gerçekte olduğundan daha az satışla kâra geçtiğinizi gösterir. Oran ve iç yüzde hesabının ayrıntısı için KDV nasıl hesaplanır rehberine bakabilirsiniz; ürününüzün KDV oranını mali müşavirinizle teyit edin.
Bir istisna dikkat ister: komisyon ve ödeme ücretleri çoğu platformda KDV dahil satış tutarı üzerinden hesaplanır. Yani geliri KDV hariç alsanız bile bu ücretleri KDV dahil tutara uygulamanız gerekebilir. Hangi tabanın kullanıldığını satıcı panelinizdeki hakediş dökümünden ya da ödeme kuruluşunuzun sözleşmesinden kontrol edin.
Birim katkı payı ve katkı payı oranı nasıl hesaplanır?
Birim katkı payı, satış fiyatından birim değişken giderin çıkarılmasıyla bulunur ve her satışın sabit giderlere ne kadar katkı yaptığını gösterir. Katkı payı oranı ise bu tutarın satış fiyatına bölünmüş hâlidir ve satılan her 100 TL'nin kaç TL'sinin sabit giderlere ve kâra kaldığını söyler. Başabaş hesabının motoru bu iki sayıdır.
Katkı payı formülü
KDV hariç birim satış fiyatını yazın.
Birim başına tüm değişken giderleri toplayın: ürün maliyeti, komisyon, ödeme ücreti, kargo, ambalaj, iade payı ve sipariş başına reklam maliyeti.
Fiyattan toplam değişken gideri çıkarın: bu birim katkı payınızdır.
Birim katkı payını fiyata bölün: bu katkı payı oranınızdır.
Katkı payı negatif ya da sıfırsa başabaş noktası yoktur. Ne kadar çok satarsanız o kadar çok zarar edersiniz; hacim artırmak sorunu çözmez, önce fiyat ya da maliyet yapısını düzeltmeniz gerekir.
Katkı payı ile kâr marjı aynı şey mi?
Hayır, katkı payı yalnızca değişken giderleri düşer; kâr marjı ise hesap türüne göre sabit giderleri de içerebilir. Brüt kâr marjı genellikle sadece ürün maliyetini düşer; net kâr marjı ise tüm giderleri. Katkı payı bu ikisinin arasında, "bu satışın işletmeye bıraktığı para" sorusunun cevabıdır. Marj ve markup arasındaki farkı burada yeniden anlatmıyoruz; temel tanımlar için kâr marjı nasıl hesaplanır yazısına göz atabilirsiniz.
Kavram
Ne düşülür?
Hangi soruya cevap verir?
Brüt kâr
Ürün (satılan malın) maliyeti
Ürünü ne kadar kârlı alıp satıyorum?
Katkı payı
Tüm değişken giderler
Her satış sabit giderlere ne kadar katkı yapıyor?
Faaliyet kârı
Değişken ve sabit faaliyet giderleri
İşletme olarak ayı kârla kapattım mı?
Net kâr
Tüm giderler, finansman ve vergi
Ortaklara ne kaldı?
Başabaş noktası adım adım nasıl hesaplanır?
Başabaş noktasını hesaplamak için önce dönem seçer, giderleri sabit ve değişken diye ayırır, birim katkı payını bulur ve sabit giderleri bu katkıya bölersiniz. Dönem genellikle bir aydır; çünkü kira, maaş ve abonelik gibi sabit giderler aylık ödenir. Aşağıdaki sıra, tek ürünlü ya da tek ortalama sepetle çalışan bir işletme için geçerlidir.
Dönemi belirleyin: Aylık çalışın; mevsimsel işlerde aylık sonuçları yıllık tabloya da taşıyın.
Sabit giderleri listeleyin: Son üç ayın banka ve muhasebe kayıtlarından aylık ortalamayı çıkarın. Yıllık ödenen kalemleri (alan adı, yıllık lisans) 12'ye bölün.
Birim değişken giderleri bulun: Ürün maliyetinden reklam payına kadar tüm kalemleri sipariş başına çevirin.
KDV'yi ayıklayın: Fiyatı ve giderleri KDV hariç yazın.
Birim katkı payını hesaplayın: Fiyat − Birim değişken gider.
Başabaş adedini bulun: Sabit giderler ÷ Birim katkı payı; sonucu yukarı yuvarlayın.
Başabaş cirosunu bulun: Başabaş adedi × Fiyat ya da Sabit giderler ÷ Katkı payı oranı.
Gerçekle karşılaştırın: Son ayların satışını başabaşla kıyaslayın ve güvenlik marjını hesaplayın.
Çözülmüş örnek: tek ürünle çalışan bir atölye
Elde üretilen deri cüzdan satan küçük bir atölye düşünelim (örnek rakamlar). Atölye kendi sitesinden satıyor; aylık kira, bir çalışanın maaşı, muhasebe ve altyapı aboneliği toplamı 60.000 TL. Bir cüzdanın KDV hariç satış fiyatı 500 TL, deri, iplik ve işçilik dahil üretim maliyeti 210 TL, sipariş başına kargo, ambalaj, ödeme ücreti ve iade payı toplamı 90 TL.
Atölye ayda 360 cüzdan satıyorsa başabaşın 60 adet üzerindedir ve faaliyet kârı 60 × 200 = 12.000 TL'dir. Ayda 250 cüzdan satıyorsa 50 adet eksiktedir ve 50 × 200 = 10.000 TL zarar eder. Başabaşın güzel yanı budur: başabaşın ne kadar üstünde ya da altında olduğunuzu birim katkı payıyla çarptığınızda kâr ya da zararı doğrudan bulursunuz.
Bu örnekte reklam yok sayıldı. Atölye satışlarının bir bölümünü reklamdan alıyorsa sipariş başına reklam maliyeti de değişken gidere eklenmeli; bu ekleme başabaşı ciddi biçimde yukarı taşır. E-ticarette reklamın nasıl hesaba katılacağını aşağıda ayrı bir bölümde ele alıyoruz.
Hizmet ve dijital ürün satan işletmelerde başabaş
Hizmet ve dijital ürün satan işletmelerde başabaş aynı formülle hesaplanır; değişen yalnızca "birim"in tanımıdır. Bir danışmanlık ya da tasarım işletmesinde birim saat, proje veya aylık abonelik olabilir; değişken gider ise o işe özel dış kaynak, yazılım kullanımı ve ödeme ücretidir. Dijital ürünlerde (e-kitap, şablon, çevrimiçi eğitim) ürün maliyeti ve kargo neredeyse yoktur; değişken gider çoğunlukla ödeme ücreti, platform payı ve reklamdan oluşur.
Bu yapının sonucu, katkı payı oranının çok yüksek olması ve başabaşın neredeyse tamamen sabit giderlere ve edinme maliyetine bağlı hâle gelmesidir. Hizmet işinde ayrıca kapasite sınırı vardır: ekibin ayda satabileceği saat sınırlıdır. Başabaş için gereken saat, ekibin faturalandırılabilir kapasitesine yakınsa yapı kırılgandır; fiyatı ya da saat başına katkıyı artırmadan büyümek mümkün olmaz.
İşletme türü
Birim
Başlıca değişken giderler
Başabaşı en çok etkileyen
Fiziksel ürün e-ticareti
Sipariş ya da ürün
Ürün, kargo, komisyon, iade, reklam
Ürün maliyeti ve edinme maliyeti
Dijital ürün
Satış ya da lisans
Ödeme ücreti, platform payı, reklam
Edinme maliyeti
Hizmet işletmesi
Saat, proje ya da abonelik
Dış kaynak, yazılım, ödeme ücreti
Fiyat ve kapasite
Üretici (toptan ve perakende)
Ürün
Hammadde, enerji payı, sevkiyat (işçilik ancak parça başıysa)
Hammadde fiyatı ve satış karışımı
E-ticarette birim başına değişken giderler nelerdir?
E-ticarette birim başına değişken giderler; ürün maliyeti, pazaryeri komisyonu, ödeme altyapısı ücreti, kargo, ambalaj, iade payı ve sipariş başına reklam maliyetidir. Fiziksel mağazada değişken gider çoğu zaman yalnızca ürün maliyetinden ibaretken, online satışta her sipariş kendi lojistik ve tahsilat yükünü taşır. Bu kalemleri sipariş başına çevirmeden yapılan başabaş hesabı, gerçek eşiğin çok altında bir sayı verir.
Bu yaklaşıma birim ekonomisi denir: tek bir siparişin gelirini ve o siparişe bağlı tüm giderleri satır satır yazarsınız. Birim ekonomisi pozitifse büyüme sabit giderleri eritir; negatifse büyüme zararı büyütür. Kârlılık stratejisinin geneli için e-ticarette kârlılık rehberine bakabilirsiniz; bu bölümde yalnızca başabaşa giren kalemlerin nasıl ölçüleceğine odaklanıyoruz.
Değişken gider
Sipariş başına nasıl hesaplanır?
Verinin kaynağı
Ürün maliyeti
Alış fiyatı ya da üretim maliyeti (KDV hariç)
Alış faturası, üretim reçetesi
Pazaryeri komisyonu
Satış tutarı × kategori komisyon oranı
Satıcı paneli, hakediş dökümü
Ödeme altyapısı ücreti
Tahsil edilen tutar × işlem oranı (+ varsa sabit işlem ücreti)
Ödeme kuruluşu sözleşmesi, ekstre
Kargo
Desiye ve bölgeye göre gönderi ücreti
Kargo anlaşması, aylık kargo faturası
Ambalaj
Kutu, dolgu, bant, etiket, broşür toplamı
Ambalaj alım faturaları ÷ gönderi sayısı
İade payı
İade oranı ve iade başına kayıptan türetilir
Sipariş ve iade raporları
Reklam payı
Reklam harcaması ÷ reklamla gelen sipariş
Reklam paneli, analitik
Pazaryeri komisyonu ve hizmet bedelleri
Pazaryeri komisyonu, satış tutarının kategoriye göre değişen bir yüzdesidir ve çoğu ürün için en büyük ikinci değişken giderdir. Komisyon oranları kategoriye, kampanyaya katılıma ve döneme göre değişir; bu yüzden yazıda sabit bir oran vermiyoruz. Güncel oranı satıcı panelinizden kontrol edin; kategori bazlı tablolar için Trendyol komisyon oranları ve Hepsiburada komisyon oranları yazılarımıza bakabilirsiniz.
Komisyonun yanında bazı pazaryerleri sipariş başına hizmet ya da işlem bedeli, kampanya katılım indirimi veya kargo katkı farkı yansıtabilir. Bunların hepsini hakediş dökümünden okuyup sipariş başına toplamak en doğru yöntemdir. Pratik bir kural: son ayın hakediş tutarını aynı ayın KDV hariç satışına bölün; aradaki farkın satışa oranı, pazaryerinin size gerçek maliyetidir.
Ödeme altyapısı ücreti
Ödeme altyapısı ücreti, kendi sitenizde kartla yapılan her tahsilattan ödeme kuruluşunun ya da bankanın kestiği yüzdedir; taksitli satışlarda bu oran genellikle yükselir. Kendi sitenizde satıyorsanız bu kalem pazaryeri komisyonunun yerini alır ama genellikle çok daha düşük bir paydır. Oranlar sağlayıcıya, taksit sayısına ve valör tercihine göre değiştiği için güncel tabloyu sağlayıcınızdan alın; karşılaştırma için ödeme altyapısı komisyon oranları rehberimize bakabilirsiniz.
Altyapı tarafında da satış başına ücret olup olmadığını kontrol edin. Bazı e-ticaret altyapıları satıştan pay almaz, bazı paketlerde işlem ücreti bulunur. Bu ayrımın ikas tarafındaki ayrıntısı ikas komisyon alıyor mu yazısında var. Taksitte vade farkını müşteriye yansıtıp yansıtmadığınız da birim katkı payını doğrudan değiştirir; ortalama taksit dağılımınıza göre ağırlıklı bir oran kullanın.
Kargo, desi ve ambalaj
Kargo maliyeti sipariş başına desi ve bölgeye göre hesaplanır; ambalaj ise kutu, dolgu, bant ve etiketin gönderi başına toplamıdır. Ücretsiz kargo veriyorsanız kargo bedelinin tamamı değişken giderinizdir; müşteriden kargo ücreti alıyorsanız aldığınız tutarı gelire, ödediğinizi gidere yazın. Desi ve tarifeye göre hesabın ayrıntısı için kargo ücreti nasıl hesaplanır rehberine bakabilirsiniz.
Ortalama kargo bedelini tek bir siparişten değil, aylık kargo faturasını gönderi sayısına bölerek bulun. Böylece büyük desili ürünler, uzak bölgeler ve ikinci gönderiler ortalamaya doğal olarak girer. Sepette birden fazla ürün taşıyorsanız kargo, ürün başına değil sipariş başına maliyettir; bu nedenle başabaşı sipariş üzerinden kurmak çoğu mağaza için daha doğrudur.
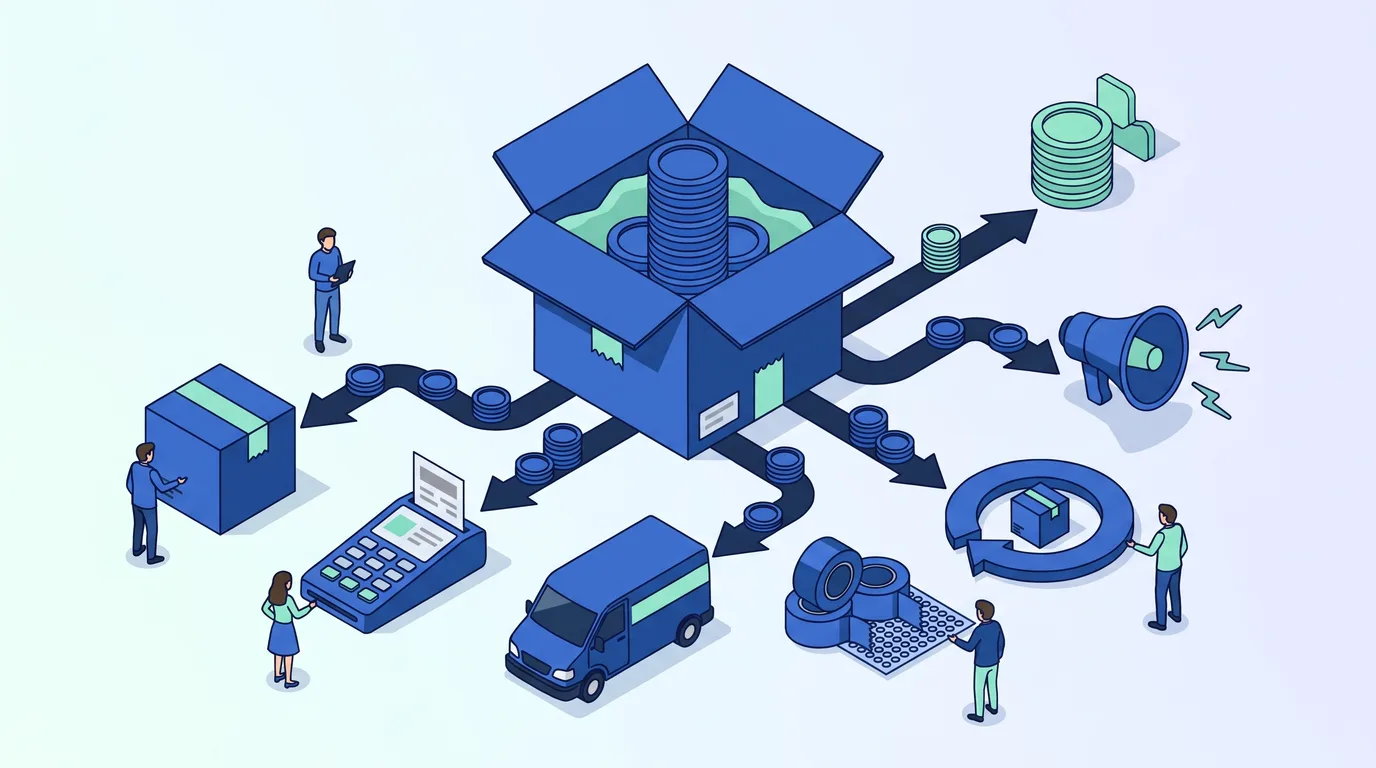
Bir siparişin cirosu önce ürün, komisyon ya da ödeme ücreti, kargo, ambalaj, iade payı ve reklama dağılır; sabit giderleri karşılayan, geriye kalan katkı payıdır.
İade payı nasıl hesaplanır?
İade payı, iade edilen siparişlerin yarattığı kaybın kalıcı (iade edilmeyen) siparişlere dağıtılmış hâlidir ve İade oranı ÷ (1 − İade oranı) × İade başına kayıp formülüyle hesaplanır. İade edilen siparişin cirosu müşteriye geri döner, ürün çoğunlukla stoka girer; ama gidiş kargosu, dönüş kargosu, ambalaj ve işleme maliyeti geri gelmez. Bu kayıp, satışı kalıcı olan siparişlerin katkı payından karşılanmak zorundadır.
Örnek rakamlarla: iade oranınız %10, iade başına kaybınız 225 TL olsun (gidiş kargosu 90 TL, dönüş kargosu 90 TL, ambalaj 20 TL, işleme ve değer kaybı 25 TL). Her 10 gönderiden 9'u kalıcı, 1'i iade olur. Tek iadenin 225 TL'lik kaybı 9 kalıcı siparişe dağılır: 0,10 ÷ 0,90 × 225 = 25 TL. Daha kaba bir yaklaşım olan İade oranı × Kayıp (0,10 × 225 = 22,5 TL) payı biraz düşük gösterir; iade oranı yükseldikçe aradaki fark büyür.
Türkiye'de mesafeli satışlarda tüketicinin genel kural olarak 14 günlük cayma hakkı vardır ve istisnalar Mesafeli Sözleşmeler Yönetmeliği'nde sayılmıştır. Yani iade, e-ticarette bir istisna değil, iş modelinin parçasıdır ve başabaşa mutlaka girmelidir. İade sürecini ve politikasını nasıl kuracağınız için iade ve değişim politikası yazısına bakabilirsiniz.
Reklam: sipariş başına edinme maliyeti
Sipariş başına edinme maliyeti, reklam harcamasının o harcamayla gelen sipariş sayısına bölünmesiyle bulunur ve e-ticarette çoğu zaman ürün maliyetinden sonraki en büyük kalemdir. Reklamı sabit gider gibi mi, sipariş başına değişken gider gibi mi ele alacağınız bir yöntem tercihidir; iki yolu da aşağıda ayrı bir bölümde örnekliyoruz. Burada akılda tutmanız gereken şu: reklam harcamasını hiçbir yere yazmadığınız bir başabaş hesabı, reklamla büyüyen bir mağaza için anlamsızdır.
Çözülmüş örnek: kendi sitesinde satan bir mağazanın başabaş noktası
Kendi sitesinde ev dekorasyon ürünü satan bir markanın başabaş noktası, aşağıdaki örnek rakamlarla ayda 287 sipariş ve yaklaşık 286.700 TL KDV hariç cirodur. Örnekte tek ürün yerine ortalama sepet kullanıyoruz; ortalama sipariş tutarı KDV dahil 1.200 TL, KDV hariç 1.000 TL. Ödeme ücreti KDV dahil tutar üzerinden hesaplanıyor, reklam sipariş başına değişken gider olarak giriyor.
Başabaş cirosu: 80.000 ÷ 0,279 ≈ 286.700 TL (KDV hariç); KDV dahil karşılığı yaklaşık 344.000 TL.
Günlük karşılığı: 30 günlük ayda yaklaşık 9,6 sipariş.
Bu sonucun pratik anlamı şudur: marka ayda 287 siparişin altında kaldığı her ay zarar eder, üstüne çıktığı her sipariş için 279 TL kâr yazar. Ayda 350 sipariş alıyorsa faaliyet kârı 350 × 279 − 80.000 = 17.650 TL olur.
Bu örnekten çıkan üç ders
Ürün maliyeti tek başına yanıltır: Ürün maliyeti fiyatın %40'ı olduğu hâlde, tüm değişken giderler ve reklamla birlikte birim başına yalnızca %27,9 kalıyor.
Reklam, başabaşı en çok oynatan kalemdir: Sipariş başına reklam maliyeti 150 TL yerine 200 TL olsaydı katkı payı 229 TL'ye düşer, başabaş 350 siparişe çıkardı.
Küçük kalemler birikir: Ödeme ücreti, ambalaj ve iade payı tek tek küçük görünse de toplamda sipariş başına 81 TL ediyor; bu, katkı payının yaklaşık %29'u.
Kendi rakamlarınızla bu tabloyu hızlıca kurmak için aşağıdaki aracı kullanabilirsiniz; ürün maliyeti ve ek giderleri girdiğinizde birim kârı ve marjı hesaplar.
Ücretsiz AraçKâr Marjı & Maliyet Hesaplama
Kâr & Maliyet
₺
₺
Kargo, paketleme, komisyon, reklam vb. — opsiyonel.
₺
16:30
Kâr & Maliyet
Hesaplama Sonucu
Soldaki alanları doldurup Hesapla butonuna basın; sonucunuz birkaç saniye içinde burada hazır olsun.
Reklam harcaması başabaş hesabına iki yolla girebilir: sabit aylık bütçe olarak sabit giderlere eklenir ya da sipariş başına edinme maliyeti olarak değişken giderlere yazılır. Bütçeniz sabitse ve sorunuz "bu bütçeyle kaç siparişe ihtiyacım var?" ise birinci yol; reklamı satışla birlikte ölçeklendiriyorsanız ve sorunuz "her siparişe ne kadar reklam harcayabilirim?" ise ikinci yol daha kullanışlıdır. İki yol da tutarlı uygulandığında aynı kârı verir.
Yöntem 1: Reklamı sabit bütçe saymak
Aynı örnekte aylık reklam bütçesini 45.000 TL sabit kabul edelim. Sabit giderler 80.000 + 45.000 = 125.000 TL olur, katkı payı reklam öncesi 429 TL'dir. Başabaş noktası 125.000 ÷ 429 = 291,4, yani 292 siparişe çıkar. Bu yöntem, reklam bütçesinin aylık sabitlendiği ve siparişlerin bir kısmının reklam dışından (organik, tekrar alışveriş, e-posta) geldiği mağazalarda daha gerçekçidir.
Yöntem 2: Sipariş başına edinme maliyetini değişken saymak
Reklamdan gelen her sipariş için ortalama 150 TL harcadığınızı biliyorsanız bunu değişken gidere eklersiniz ve önceki bölümdeki 287 siparişlik sonuca ulaşırsınız. İki sonucu karşılaştıralım: 45.000 TL bütçe, 150 TL edinme maliyetiyle 300 sipariş getirir. Yöntem 1'e göre 300 sipariş, 292'lik eşiğin 8 sipariş üstündedir: 300 × 429 − 125.000 = 3.700 TL kâr. Yöntem 2'ye göre 300 × 279 − 80.000 = 3.700 TL kâr. Sonuç aynı; yalnızca soruyu farklı açıdan soruyorsunuz.
Siparişlerin bir kısmı reklamsız geliyorsa yöntem 2'de iki seçenek vardır. Ya yalnızca reklamdan gelen siparişlerin maliyetini kullanırsınız ya da toplam reklam harcamasını toplam siparişe bölerek karma bir edinme maliyeti bulursunuz. Karma maliyet, reklam ile organik satış arasındaki etkileşimi de kapsadığı için işletme düzeyinde başabaş için genellikle daha güvenilirdir. Hangi kanaldan kaç sipariş geldiğini doğru ölçmek için GA4 e-ticaret kurulumunuzun sağlam olması gerekir.
Başabaş ROAS ve azami edinme maliyeti: kısa özet
Reklam öncesi katkı payınız, bir sipariş için harcayabileceğiniz azami reklam tutarıdır; bu örnekte 429 TL. Bunun üstünde harcadığınız her sipariş zarar yazar. Aynı fikrin reklam panelindeki karşılığı başabaş ROAS'tır ve kabaca 1 ÷ reklam öncesi katkı payı oranı formülüyle bulunur: KDV hariç gelirle 1 ÷ 0,429 ≈ 2,33. Reklam paneliniz geliri KDV dahil raporluyorsa eşik 1.200 ÷ 429 ≈ 2,80 olur. ROAS'ın türleri, KDV ve iade düzeltmesi gibi ayrıntılar için ROAS nedir, nasıl hesaplanır yazısına bakın.
Yurt dışı reklam platformlarına yapılan ödemelerde işletmenizin türüne göre vergi kesintisi gibi ek yükler doğabilir; bu yük varsa reklam maliyetine eklenmelidir. Aşağıdaki araç bu yükü de hesaba katabiliyor; oranı ve size uygulanıp uygulanmadığını mali müşavirinizle teyit edin.
Ücretsiz AraçBaşabaş ROAS Hesaplama
Başabaş ROAS Hesaplama
₺
₺
Ürünün size birim alış / üretim maliyeti.
Ek Giderler (komisyon, kargo, KDV, paketleme…)
% giderler satış fiyatı üzerinden hesaplanır. Fiyatı KDV dahil girdiyseniz %20 KDV'nin fiyat içindeki payı %16,67'dir.
Şirket ya da defter tutan bir işletmeyseniz (şahıs şirketi dahil) yurt dışı platformlara (ör. Meta) ödediğiniz reklam bedeli üzerinden stopaj ödersiniz. Ticari faaliyeti olmayan bireysel hesaplarda gerekmez.
16:30
Başabaş ROAS
Hesaplama Sonucu
Soldaki alanları doldurup Hesapla butonuna basın; sonucunuz birkaç saniye içinde burada hazır olsun.
Başabaş ROAS, reklamlarınızın kâra geçmesi için aşması gereken eşiktir. Reklam panelinizdeki gerçek ROAS bu değerin üzerindeyse kârdasınız, altındaysa her satışta zarar edersiniz.
Pazaryerinde ve kendi sitenizde başabaş noktası nasıl karşılaştırılır?
Pazaryeri ile kendi siteniz arasında başabaş karşılaştırması, her kanalın kendi birim ekonomisini ve kendi sabit giderlerini ayrı ayrı kurarak yapılır. Pazaryeri trafiği hazır verir ama komisyonla katkı payını küçültür; kendi siteniz katkı payını büyütür ama trafiği reklam ve içerikle sizin getirmenizi ister. Hangisinin daha az satışla kâra geçtiğini ancak iki kanalı aynı ürünle yan yana hesaplayarak görebilirsiniz.
Kalem (sipariş başına, KDV hariç, örnek)
Pazaryeri
Kendi site
Satış geliri
1.000 TL
1.000 TL
Ürün maliyeti
400 TL
400 TL
Komisyon ya da ödeme ücreti
240 TL (örnek komisyon)
36 TL
Sipariş başına hizmet bedeli
10 TL
Yok
Kargo (anlaşmalı tarife)
70 TL
90 TL
Ambalaj ve iade payı
45 TL
45 TL
Sipariş başına reklam
60 TL (pazaryeri içi reklam)
150 TL
Birim katkı payı
175 TL
279 TL
Aylık sabit gider
74.000 TL
80.000 TL
Başabaş sipariş sayısı
423
287
Bu örnek rakamlarda pazaryerinde kâra geçmek için ayda 423, kendi sitede 287 sipariş gerekiyor. Ama karar burada bitmez: pazaryeri 423 siparişi daha kolay getirebilir, kendi sitenizde 287 siparişe ulaşmak aylar sürebilir. Doğru soru "hangi kanalın başabaşı düşük?" değil, "hangi kanalda başabaşın üstüne daha güvenle çıkabilirim?" sorusudur. Komisyon baskısıyla kendi markasına yönelen satıcıların hesabı için pazaryerinde kâr kalmıyor yazısına bakabilirsiniz.
Çok kanallı satıyorsanız ortak sabit giderleri (personel, depo, muhasebe) kanallara ciroları oranında dağıtabilir ya da tek bir işletme başabaşı hesaplayıp kanalları katkı payıyla karşılaştırabilirsiniz. İkinci yol daha az tartışmalıdır: her kanalın birim katkı payını ve aylık toplam katkısını görürsünüz, sabit giderleri ise toplam katkıyla karşılarsınız. Pazaryeri ödemelerinden yapılan %1 vergi kesintisinin bir gider değil nakit zamanlaması konusu olduğunu aşağıda nakit başabaşı bölümünde ele alıyoruz.
Çok ürünlü mağazada başabaş noktası nasıl hesaplanır?
Çok ürünlü bir mağazada başabaş noktası, ürünlerin satış karışımına göre ağırlıklandırılmış ortalama katkı payıyla hesaplanır: Sabit giderler ÷ Ağırlıklı ortalama birim katkı payı. Her ürünün katkı payı farklı olduğundan tek bir ürünün rakamıyla hesap yapmak yanıltır. Satış karışımı (sales mix), toplam satış adedi içinde her ürünün payıdır ve son birkaç ayın satış raporundan çıkarılır.
Yöntem, OpenStax'in çok ürünlü başabaş analizi bölümünde "bileşik birim" adıyla anlatılan yaklaşımla aynıdır: karışımı tek bir sanal ürün gibi düşünür, o sanal ürünün katkı payını bulur, sonra başabaş adedini ürünlere karışım oranında dağıtırsınız.
Çözülmüş örnek: üç ürünlü bir mağaza
Bir mağazanın üç ürün grubu olsun (örnek rakamlar, KDV hariç, tüm değişken giderler dahil):
Ürün
Fiyat
Birim değişken gider
Birim katkı payı
Katkı payı oranı
Satış karışımı
Ağırlıklı katkı
A (giriş ürünü)
400 TL
260 TL
140 TL
%35
%50
70 TL
B (çok satan)
900 TL
540 TL
360 TL
%40
%30
108 TL
C (premium)
1.600 TL
1.040 TL
560 TL
%35
%20
112 TL
Toplam / ağırlıklı ortalama
790 TL
500 TL
290 TL
%36,7
%100
290 TL
Ağırlıklı ortalama katkı payı: 0,50 × 140 + 0,30 × 360 + 0,20 × 560 = 290 TL.
Aylık sabit gider 87.000 TL ise başabaş adedi: 87.000 ÷ 290 = 300 ürün.
Ürünlere dağıtım: A için 300 × 0,50 = 150, B için 90, C için 60 adet.
Satış karışımı düşük katkı paylı ürünlere kaydıkça başabaş adedi yükselir, yüksek katkı paylı ürünlere kaydıkça düşer. Kampanyada giriş ürünü öne çıkarıldığında toplam sipariş artarken kârın neden artmadığını bu etki açıklar. Aynı sabit gider ve aynı ürün ekonomisiyle üç farklı karışımı karşılaştıralım:
Senaryo
Karışım (A / B / C)
Ağırlıklı katkı payı
Ağırlıklı fiyat
Katkı payı oranı
Başabaş adedi
Başabaş cirosu
Mevcut
%50 / %30 / %20
290 TL
790 TL
%36,7
300
237.000 TL
Giriş ürününe kayma
%70 / %20 / %10
226 TL
620 TL
%36,5
385
≈ 238.700 TL
Çok satana kayma
%30 / %50 / %20
334 TL
890 TL
%37,5
261
≈ 231.800 TL
Tablodan iki sonuç çıkıyor. Birincisi, ürünlerin katkı payı oranları birbirine yakınsa ciro cinsinden başabaş pek değişmez ama adet cinsinden başabaş ciddi oynar: giriş ürününe kaymada 300'den 385 ürüne çıkıyor. Bu, aynı ciroyu daha çok paket, daha çok müşteri hizmeti ve daha çok iade riskiyle yapmak demektir. İkincisi, en yüksek katkı oranlı ürünü öne çıkarmak hem adedi hem ciroyu düşürür; reklam bütçesini ve vitrin alanını katkı payına göre önceliklendirmenin mantığı budur.
Ürün başına mı, sipariş başına mı hesaplamalı?
Müşterileriniz sepete genellikle birden fazla ürün koyuyorsa başabaşı sipariş başına hesaplamak daha doğrudur. Kargo, ambalaj, ödeme ücretinin sabit kısmı ve reklam maliyeti ürüne değil siparişe bağlıdır. Bu durumda ortalama sepetin gelirini ve ürün maliyetini bulur, sipariş başına giderleri bir kez düşer, sonucu "ortalama sipariş katkı payı" olarak kullanırsınız. Tek ürünlü siparişin baskın olduğu mağazalarda iki yöntem aynı sonucu verir.
Hedef kâra ulaşmak için kaç sipariş gerekir?
Hedef kâra ulaşmak için gereken satış adedi, (Sabit giderler + Hedef kâr) ÷ Birim katkı payı formülüyle bulunur. Başabaş formülüne hedef kârı bir "ek sabit gider" gibi eklersiniz: önce sabit giderler, sonra hedef kâr karşılanmalıdır. Bu yaklaşım, aylık satış hedefini "geçen aydan %20 fazla" gibi keyfi bir sayı yerine kârdan geriye doğru kurmanızı sağlar.
Çözülmüş örnek: aylık 40.000 TL faaliyet kârı hedefi
Kendi sitesinde satan mağaza örneğine dönelim: sabit gider 80.000 TL, reklam sonrası birim katkı payı 279 TL. Ayda 40.000 TL faaliyet kârı hedefleniyorsa gereken sipariş sayısı (80.000 + 40.000) ÷ 279 = 430,1, yani 431 sipariştir. Başabaş olan 287 siparişin yaklaşık 144 sipariş üstü.
Hedef vergi sonrası kâr olarak konduysa önce vergi öncesi karşılığını bulmanız gerekir: Vergi öncesi hedef = Vergi sonrası hedef ÷ (1 − Vergi oranı). Örnek olarak %25'lik bir oran varsayarsak 40.000 ÷ 0,75 ≈ 53.333 TL vergi öncesi kâr gerekir ve sipariş hedefi (80.000 + 53.333) ÷ 279 = 477,9, yani 478 olur. Size uygulanan vergi oranını ve matrah düzeltmelerini mali müşavirinizle belirleyin; buradaki oran yalnızca hesap mantığını göstermek içindir.
Hedef kâr cironun yüzdesi olarak konduysa
Hedefi "cironun %10'u kadar faaliyet kârı" gibi oranla koyduysanız formül şöyle değişir: Gereken ciro = Sabit giderler ÷ (Katkı payı oranı − Hedef kâr oranı). Örnekte 80.000 ÷ (0,279 − 0,10) = 80.000 ÷ 0,179 ≈ 446.900 TL KDV hariç ciro, yani yaklaşık 447 sipariş gerekir. Hedef kâr oranı katkı payı oranına yaklaştıkça gereken ciro hızla büyür; katkı payı oranınız hedeflediğiniz kâr oranından düşükse bu hedefe hacimle ulaşamazsınız.
Hedef
Formül
Örnek sonuç
Sıfır kâr (başabaş)
80.000 ÷ 279
287 sipariş
40.000 TL faaliyet kârı
(80.000 + 40.000) ÷ 279
431 sipariş
40.000 TL vergi sonrası kâr (örnek %25 oran)
(80.000 + 53.333) ÷ 279
478 sipariş
Cironun %10'u kadar kâr
80.000 ÷ (0,279 − 0,10)
≈ 446.900 TL ciro, 447 sipariş
E-Kitap
Türkiye
E-Ticaret
Raporu
Ücretsiz E-Kitap
Türkiye E-Ticaret Raporu
A'dan Z'ye Kapsamlı Rehber — ücretsiz indirin, e-ticarette bir adım öne geçin.
Nakit başabaş noktası nedir, neden farklıdır?
Nakit başabaş noktası, muhasebe kârı yerine kasaya giren ve çıkan paranın eşitlendiği satış seviyesidir ve Nakit sabit çıkışlar ÷ Birim katkı payı formülüyle hesaplanır. Nakit sabit çıkışları bulmak için sabit giderlerden amortisman gibi nakit çıkışı yaratmayan kalemleri düşer, kredi anapara taksiti gibi gider sayılmayan ama nakit çıkaran kalemleri eklersiniz. Kâğıt üzerinde başabaşı geçmiş bir mağazanın kasası bu fark yüzünden eksiye düşebilir.
Muhasebe başabaşı ile nakit başabaşı arasındaki farklar
Kalem
Muhasebe başabaşında
Nakit başabaşında
Amortisman (ekipman, raf, yazılım)
Sabit gider olarak var
Düşülür, nakit çıkışı yok
Kredi anapara taksiti
Gider değil
Eklenir, kasadan çıkıyor
Kredi faizi
Finansman gideri
Eklenir
Yıllık peşin ödenen lisans
Aylara yayılır
Ödendiği ayda tamamı çıkar
Stok alımı
Satıldıkça maliyete döner
Satıştan önce kasadan çıkar
Pazaryeri hakedişi
Satış anında gelir
Ödeme takvimine göre gecikmeli girer
Pazaryeri ödemelerinden %1 vergi kesintisi
Gider değil, mahsup edilir
Mahsup edilene kadar bağlı kalır
Çözülmüş örnek: kredi taksiti olan bir mağaza
Aynı mağazanın muhasebe kayıtlarında sabit giderlere 4.000 TL aylık amortisman da yazıldığını düşünelim; toplam sabit gider 84.000 TL olur. Muhasebe başabaşı 84.000 ÷ 279 = 301,1, yani 302 sipariştir. Mağazanın depo rafları ve paketleme ekipmanı için çektiği kredinin aylık anapara taksiti 15.000 TL olsun (örnek rakamlar).
Nakit başabaşı: 95.000 ÷ 279 = 340,5, yani 341 sipariş
Fark: Muhasebede 302 siparişte kâra geçen mağaza, kasasının erimemesi için 341 sipariş satmak zorunda.
Büyüme dönemlerinde bu fark daha da açılır: satışlar arttıkça stok alımı satıştan önce yapılır, pazaryeri hakedişleri ise sonra gelir. Bu yüzden hızla büyüyen bir mağaza kârlı olduğu hâlde nakit sıkıntısı yaşayabilir. Nakit dönüşüm döngüsü ve stok finansmanı için e-ticarette nakit akışı rehberine bakabilirsiniz.
%1 e-ticaret vergi kesintisi başabaşı değiştirir mi?
Hayır, %1 e-ticaret vergi kesintisi muhasebe başabaşını değiştirmez ama nakit akışını etkiler. 9284 sayılı Cumhurbaşkanı Kararı ile 1 Ocak 2025'ten itibaren aracı hizmet sağlayıcıların, yani pazaryerlerinin, satıcılara yaptıkları ödemelerden %1 vergi kesintisi yapılıyor. Bu tutar satıcının gelir ya da kurumlar vergisinden mahsup edildiği için gider değil, bir süre devlette bekleyen alacaktır.
Başabaş tablonuza bu kesintiyi gider olarak yazmayın; ama aylık nakit planınızda, mahsup edilene kadar pazaryeri cirosunun %1'inin elinize geçmeyeceğini hesaba katın. Kesintinin kapsamı, mahsup ve iade süreci için e-ticaret stopaj vergisi rehberimize bakabilirsiniz. Bu bölüm genel bilgilendirme amaçlıdır; vergi ve muhasebe kararlarınızı mali müşavirinizle verin.
Güvenlik marjı nedir, nasıl yorumlanır?
Güvenlik marjı, gerçekleşen ya da planlanan satışın başabaş satışını ne kadar aştığını gösterir ve (Gerçekleşen satış − Başabaş satışı) ÷ Gerçekleşen satış formülüyle yüzde olarak hesaplanır. Bu oran, satışlarınız zarara düşmeden önce yüzde kaç azalabilir sorusunun cevabıdır. Tanım ve faaliyet kaldıracıyla ilişkisi için OpenStax'in güvenlik marjı ve faaliyet kaldıracı bölümüne bakabilirsiniz.
Örnek: Mağaza ayda 380 sipariş alıyor, başabaş 287 sipariş. Güvenlik marjı adet olarak 93 sipariş, oran olarak 93 ÷ 380 ≈ %24,5'tir. Satışlar dörtte bir oranında düşerse mağaza başabaşa iner. Mevsimsel düşüşü yüksek olan işlerde bu oranın düşük kalması, durgun aylarda zarar yazmak anlamına gelir.
Faaliyet kaldıracı: satıştaki değişim kârı ne kadar oynatır?
Faaliyet kaldıracı, toplam katkının faaliyet kârına bölünmesiyle bulunur ve satıştaki yüzde değişimin kârı kaç kat oynattığını gösterir. Örnekte toplam katkı 380 × 279 = 106.020 TL, faaliyet kârı 106.020 − 80.000 = 26.020 TL, kaldıraç yaklaşık 4,1'dir. Yani satışlar %10 artarsa kâr yaklaşık %41 artar; satışlar %10 düşerse kâr yaklaşık %41 düşer. Başabaşa yakın çalışan işletmelerde kaldıraç yüksektir: küçük satış dalgalanmaları kârda büyük salınım yaratır.
Güvenlik marjı
Yorum
Ne yapmalı?
%10'un altı
Başabaşa çok yakın; küçük bir düşüş zarara iter
Sabit gider artışını durdurun, katkı payını büyütecek fiyat ve maliyet adımlarına öncelik verin
%10 - %25
Orta risk; mevsimsel düşüşlerde zarar ayları görülebilir
Durgun aylar için nakit tamponu ayırın, karışımı yüksek katkılı ürünlere yönlendirin
%25'in üstü
Rahat bölge; büyüme yatırımına alan var
Yeni sabit gider eklemeden önce yeni başabaşı hesaplayın
Fiyat değişikliği başabaş noktasını nasıl etkiler?
Fiyat değişikliği başabaş noktasını katkı payı üzerinden ve orantısız biçimde etkiler: fiyattaki küçük bir indirim katkı payını çok daha büyük oranda küçülttüğü için başabaş adedi sert yükselir. Örnek mağazada %10'luk fiyat indirimi başabaşı %53 artırırken %10'luk zam başabaşı %25 düşürüyor. Bu asimetri, fiyat kararlarının neden hacim tahminlerinden önce başabaş tablosuyla test edilmesi gerektiğini açıklar. Duyarlılık analizinin akademik çerçevesi için OpenStax'in başabaş duyarlılık analizi bölümüne bakabilirsiniz.
Fiyat duyarlılık tablosu
Aşağıdaki tablo kendi sitesinde satan mağaza örneğinde fiyatın %10 aşağı ve yukarı oynadığı beş senaryoyu gösterir. Ödeme ücreti fiyatla birlikte değişiyor, diğer değişken giderler ve 80.000 TL sabit gider aynı kalıyor (örnek rakamlar).
Fiyat değişimi
KDV hariç fiyat
Ödeme ücreti
Birim katkı payı
Başabaş sipariş
Başabaştaki değişim
−%10
900 TL
32,4 TL
182,6 TL
439
+%53
−%5
950 TL
34,2 TL
230,8 TL
347
+%21
Mevcut
1.000 TL
36,0 TL
279,0 TL
287
Baz
+%5
1.050 TL
37,8 TL
327,2 TL
245
−%15
+%10
1.100 TL
39,6 TL
375,4 TL
214
−%25
Tablo, sipariş başına reklam maliyetinin fiyatla değişmediğini varsayıyor. Gerçekte fiyat yükselince dönüşüm oranı düşebilir ve sipariş başına reklam maliyeti artabilir; fiyat indirince tersi olabilir. Bu yüzden zam kararını "başabaş 214'e iniyor" diye değil, "zamla birlikte ayda 214'ün kaç sipariş üstünde kalabilirim?" diye değerlendirin. Dönüşüm oranının nasıl etkilendiğini küçük bir test grubunda ya da tek bir üründe denemek, tüm mağazada fiyat değiştirmekten daha güvenlidir.
Küçük bir fiyat indirimi katkı payını büyük oranda küçülttüğü için başabaşa ulaşmak için gereken sipariş sayısı orantısız biçimde artar.
Hangi değişken başabaşı ne kadar oynatır?
Fiyat dışındaki kalemlerin etkisini de aynı yöntemle ölçebilirsiniz. Her satırda yalnızca bir değişken değişiyor, diğerleri mevcut seviyede kalıyor:
Değişiklik
Yeni birim katkı payı
Yeni başabaş
Değişim
Ürün maliyeti %10 artar (400 → 440 TL)
239 TL
335 sipariş
+%17
Sipariş başına reklam %20 artar (150 → 180 TL)
249 TL
322 sipariş
+%12
Sabit giderler %10 artar (80.000 → 88.000 TL)
279 TL
316 sipariş
+%10
Kargo %20 artar (90 → 108 TL)
261 TL
307 sipariş
+%7
Bu sıralama, iyileştirme önceliğini de verir. Örnekte fiyattaki %5'lik artış, kargo pazarlığında %20'lik kazanımdan çok daha fazla etki yaratıyor. Tedarikçiden alınacak %10'luk iskonto ise sabit giderde yapılacak %10'luk tasarruftan daha güçlü. Kendi tablonuzu kurduğunuzda en büyük etkili iki üç kaleme odaklanın.
Kampanya ve indirim döneminde başabaş nasıl kayar?
Kampanya döneminde başabaş noktası yukarı kayar; çünkü indirim, değişken giderlere dokunmadan doğrudan katkı payından düşer. Aynı toplam katkıyı korumak için gereken satış artışı, değişken giderlerin değişmediği varsayımıyla Gerekli artış = İndirim oranı ÷ (Katkı payı oranı − İndirim oranı) formülüyle bulunur. İndirim oranı katkı payı oranına eşit ya da daha büyükse her satış zarar yazar ve hacimle telafi mümkün değildir.
İndirimi telafi etmek için gereken satış artışı
Aşağıdaki tablo, farklı katkı payı oranlarında fiyat indiriminin, kampanya öncesiyle aynı toplam katkıyı yakalamak için satışı ne kadar artırmanızı gerektirdiğini gösterir. Yüzde bazlı komisyon ve ödeme ücretleri indirimle biraz azaldığı için gerçek ihtiyaç tablodakinden az da olsa düşüktür; yön ise değişmez.
Katkı payı oranı
%10 indirim
%20 indirim
%30 indirim
%40
Satış %33 artmalı
Satış %100 artmalı (2 kat)
Satış %300 artmalı (4 kat)
%30
Satış %50 artmalı
Satış %200 artmalı (3 kat)
Katkı sıfır, telafi yok
%20
Satış %100 artmalı (2 kat)
Katkı sıfır, telafi yok
Her satış zarar
Tablonun söylediği şey sert ama nettir: katkı payı oranı %30 olan bir mağaza %20 indirim yaptığında, kampanyasız bir aydaki kârı korumak için satışlarını üç katına çıkarmak zorundadır. Kampanyaların "ciro rekoru kırdık ama kâr düştü" sonucuyla bitmesinin nedeni çoğu zaman budur.
Çözülmüş örnek: %20 indirimli kampanya haftası
Kendi sitesinde satan mağaza örneğine dönelim: KDV hariç fiyat 1.000 TL, reklam sonrası katkı payı 279 TL. Bir haftalık kampanyada %20 indirim yapılıyor (örnek rakamlar).
Kampanya haftasının yalnızca başabaş yapması için normal haftanın yaklaşık 3,2 katı sipariş gerekiyor. Kampanyada dönüşüm oranı yükseldiği için sipariş başına reklam maliyeti 150 TL'den 100 TL'ye düşerse katkı payı 136,2 TL'ye çıkar ve haftalık başabaş 138 siparişe iner. Yani kampanya kârlılığı, indirim oranı kadar reklam verimliliğine de bağlıdır.
%30 indirimde aynı hesap negatif sonuç verir: fiyat 700 TL, değişken gider 710,2 TL, katkı payı −10,2 TL. Bu durumda reklamla gelen her kampanya siparişi zarar yazar. Aynı indirim, reklamsız kanallardan (e-posta listesi, mevcut müşteri, organik trafik) gelen siparişlerde ise sipariş başına 139,8 TL katkı bırakır. Derin indirimleri reklam yerine sahip olduğunuz kanallarla duyurmanın finansal gerekçesi budur.
Kampanyanın gizli değişken giderleri
Ücretsiz kargo eşiğini düşürmek: Normalde müşteriden alınan kargo bedeli gelirden çıkar, kargo maliyeti tamamen size kalır.
Hediye ürün ve numune: Hediyenin maliyeti ve ek desi değişken gidere eklenir.
Artan iade oranı: İndirimli alışverişte dürtüsel satın alma ve dolayısıyla iade oranı yükselebilir; iade payını kampanya için ayrıca hesaplayın.
Pazaryeri kampanya katılım şartları: Bazı kampanyalarda komisyon indirimi, bazılarında ek fiyat indirimi şartı vardır; hakediş dökümünden kontrol edin.
Geçici personel ve fazla mesai: Kampanya haftasında paketleme kapasitesi aşılırsa basamaklı sabit gider devreye girer.
İndirim öncesi fiyatı doğru göstermek
Kampanya hesabını yaparken baz aldığınız "indirim öncesi fiyat" yasal olarak da tanımlıdır. 1 Temmuz 2026 tarihli Resmî Gazete'de yayımlanan ve 1 Ağustos 2026'da yürürlüğe giren Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliği değişikliğine göre mal satışına ilişkin indirim reklamlarında, indirimin başlangıç tarihinden önceki on gün içinde uygulanan en düşük fiyat esas alınır. Belirli miktarda alım gibi bir şarta bağlanan indirimler de bu kurallara tabidir.
Bu kural başabaş açısından da önemlidir: kampanyadan hemen önce fiyatı yükseltip indirimi büyük göstermek hem mevzuata aykırıdır hem de hesabınızı gerçek dışı bir baz fiyatla kurmanıza yol açar. Yönetmelik değişikliğinin diğer başlıkları için yeni reklam yönetmeliği yazımıza, büyük kampanya dönemlerine stok, reklam ve operasyon hazırlığı için Efsane Cuma hazırlık rehberine bakabilirsiniz. Bu bölüm genel bilgilendirmedir; kampanya metinlerinizi hukuk danışmanınızla kontrol edin.
Yeni ürün ya da yeni satış kanalı açarken başabaş kararı nasıl verilir?
Yeni ürün ya da yeni satış kanalı kararı, iki ayrı eşik hesaplanarak verilir: yeni işin kendi aylık sabit giderlerini karşıladığı operasyonel başabaş ve tek seferlik açılış yatırımının geri döndüğü yatırım başabaşı. Birincisi "bu iş her ay kendini döndürür mü?", ikincisi "koyduğum parayı ne zaman geri alırım?" sorusunun cevabıdır. İkisine de yalnızca yeni kararla ortaya çıkan ek gelir ve ek giderler (artımsal rakamlar) girmelidir.
Yeni ürün için artımsal başabaş
Yeni bir ürünün başabaşı, yalnızca o ürün için yapılan ek sabit harcamaların, ürünün kendi katkı payından kanibalizasyon kaybı düşülerek karşılanmasıyla bulunur. Kanibalizasyon, yeni ürünün mevcut ürünlerinizden çaldığı satıştır. Örneğin yeni ürünün birim katkı payı 300 TL, ama her dört yeni satıştan biri, katkı payı 200 TL olan eski bir ürünün yerine geçiyorsa birim başına kayıp 200 ÷ 4 = 50 TL olur ve etkin katkı payı 250 TL'ye düşer. Kalıp, numune ve ürün çekimi için tek seferlik 60.000 TL harcandıysa yatırım 60.000 ÷ 250 = 240 adette geri döner (örnek rakamlar).
İlk stok alımı bir gider değil, nakde dönüşmeyi bekleyen bir varlıktır; ama satılamayan stok fire ve indirimle gidere dönüşür. Yeni ürün kararında başabaş adedini, tedarikçinin asgari sipariş miktarıyla birlikte değerlendirin: başabaş 240 adet, asgari sipariş 1.000 adetse, ilk partiyi eritmek için gereken süre başabaştan daha belirleyici olabilir.
Kayseri'den bir senaryo: bayi ağıyla satan üretici kendi sitesini açıyor
Kayseri'de bayi ağıyla satış yapan, isimsiz bir mobilya üreticisi düşünelim. Ürünlerini doğrudan tüketiciye satmak için kendi e-ticaret sitesini açmayı değerlendiriyor. Büyük desili ürünler nedeniyle kargo maliyeti yüksek; reklam sonrası birim katkı payını ürün başına 700 TL olarak hesaplıyor. Yeni kanalın aylık ek sabit gideri (altyapı aboneliği, bir e-ticaret sorumlusunun payı, içerik üretimi) 35.000 TL, açılış yatırımı (site kurulumu, ürün çekimi, ilk içerik ve tanıtım) 240.000 TL. Tüm rakamlar örnektir; kendi teklif ve bütçelerinizle değiştirin.
Üretici 3. ayda operasyonel başabaşı geçiyor, ama açılış yatırımını geri alması ayda 100 ürünle devam ettiği varsayımıyla 11. ayı buluyor: 6. ay sonundaki 170.000 TL açık, ayda 35.000 TL ile yaklaşık beş ayda kapanıyor. Karar toplantısında "3. ayda kâra geçiyoruz" demek ile "11. ayda paramızı geri alıyoruz" demek arasındaki fark, nakit planını ve ortakların beklentisini doğrudan değiştirir.
Üreticiler için bir uyarı daha: kendi sitenizdeki fiyat bayilerinizin fiyatını baltalıyorsa, bayiden siteye kayan satışlar kanibalizasyon gibi hesaba katılmalıdır. Bayiden kaybedilen her satışın katkısını yeni kanalın katkısından düşmeden yapılan hesap, yeni kanalı olduğundan kârlı gösterir. Kayseri'deki mobilya üreticilerinin dijital satış ve e-ihracat seçenekleri için Kayseri mobilya sektörü rehberine, açılış yatırımının kalemleri için e-ticaret sitesi açmanın maliyeti yazısına bakabilirsiniz.
Devlet desteğine başvuracaksanız başabaş hesabını zaten hazırlamanız gerekecek: KOSGEB'in İş Geliştirme Desteği proje başvuru formunda (Aralık 2025 tarihli sürüm) yatırımın geri dönüş süresi tablosunda başabaş noktası ayrı bir kalem olarak isteniyor. Formun güncel sürümünü başvuru öncesinde KOSGEB'den kontrol edin. Bu tür bir kanal kararını rakamlarla test etmek, e-ticaret danışmanlığı sürecinde en sık birlikte çalıştığımız konulardan biridir.
Excel ya da Google E-Tablolar'da başabaş tablosu nasıl kurulur?
Excel ya da Google E-Tablolar'da başabaş tablosu, girdileri bir sütunda ayrı hücrelere yazıp tüm hesapları bu hücrelere bağlı formüllerle kurarak hazırlanır. Böylece fiyatı, kargo bedelini ya da reklam maliyetini değiştirdiğinizde başabaş anında güncellenir. Aşağıdaki düzen, kendi sitesinde satan mağaza örneğini Türkçe Excel formülleriyle kurar.
Türkçe Excel'de ondalık ayırıcı virgül, işlev bağımsız değişken ayırıcısı noktalı virgüldür. Çok ürünlü hesapta ağırlıklı katkı payını =TOPLA.ÇARPIM(D2:D4;F2:F4) formülüyle (D sütununda birim katkı payları, F sütununda karışım oranları) tek hücrede bulabilirsiniz.
Hedef Arama ile "kârı sıfırlayan fiyat" nasıl bulunur?
Excel'in Hedef Arama aracı, bir formülün istediğiniz sonucu vermesi için tek bir girdinin ne olması gerektiğini bulur. Menü yolu Windows'ta Veri sekmesi, Tahmin grubu, Durum Çözümlemesi, Hedef Arama'dır; ayrıntılar Microsoft'un Hedef Arama sayfasında anlatılıyor.
"Hücre ayarla" alanına faaliyet kârı hücresini (B21) yazın.
"Değer" alanına 0 yazın.
"Hücreyi değiştirerek" alanına fiyat hücresini (B2) yazın.
Beklenen sipariş B20'de 250 iken araç, kârı sıfırlayan KDV hariç fiyatı yaklaşık 1.043 TL olarak bulur.
Aynı yöntemle "Hücreyi değiştirerek" alanına B10'u yazarak, beklenen sipariş sayısında kârı sıfırlayan azami sipariş başına reklam maliyetini de bulabilirsiniz.
Veri Tablosu ile iki değişkenli senaryo
Veri Tablosu, iki girdiyi aynı anda değiştirip sonuçları bir matriste gösterir; fiyat ve reklam maliyetini birlikte test etmek için idealdir. Satırlara fiyat seçeneklerini (900, 950, 1.000, 1.050, 1.100), sütunlara sipariş başına reklam seçeneklerini (100, 125, 150, 175, 200) yazın, köşe hücresine =B18 formülünü koyun ve Veri sekmesinde Durum Çözümlemesi altından Veri Tablosu'nu seçin. Kurulum adımları Microsoft'un veri tablosu sayfasında var.
Google E-Tablolar'da aynı formüller çalışır; işlev adlarının İngilizce karşılıkları (IF, ROUNDUP, SUMPRODUCT) kullanılabilir ve ayırıcı, dosyanın yerel ayarına göre virgül ya da noktalı virgüldür. Başabaş formülü doğrudan çözüldüğü için hedef arama türü bir eklentiye ihtiyaç duymazsınız; senaryoları ayrı sütunlarda yan yana kurmak çoğu zaman yeterlidir.
Başabaş analizinde en sık yapılan hatalar nelerdir?
Başabaş analizinde en sık yapılan hatalar, KDV dahil fiyatla hesap yapmak, değişken gider olarak yalnızca ürün maliyetini saymak ve reklamı ya hiç yazmamak ya da iki kez yazmaktır. Bu hataların ortak sonucu aynıdır: başabaş olduğundan düşük çıkar, işletme kâra geçtiğini sanırken zarar eder. Aşağıdaki liste, e-ticaret işletmelerinin tablolarında en çok karşılaştığımız hataları ve düzeltme yollarını özetliyor.
KDV dahil fiyatla hesaplamak: Geliri KDV hariç yazın; KDV'yi ne gelir ne gider sayın. Yalnızca KDV dahil tutar üzerinden kesilen ücretlerde tabanı doğru kullanın.
Değişken gideri ürün maliyetinden ibaret saymak: Komisyon, ödeme ücreti, kargo, ambalaj ve iade payı sipariş başına ciddi bir tutar eder; hepsini ekleyin.
Reklamı iki kez saymak: Reklam bütçesini sabit gidere yazdıysanız sipariş başına reklam maliyetini değişken gidere tekrar eklemeyin; birini seçin.
İadeyi yok saymak: İade edilen siparişin cirosu geri gider ama kargo ve işleme maliyeti kalır. İade payını kalıcı siparişlere dağıtın.
Kendi emeğinizi sıfır saymak: İşletme sahibi olarak harcadığınız zamanın bir karşılığı vardır. Kendinize maaş yazmadan hesaplanan başabaş, işin gerçekte kendini döndürüp döndürmediğini göstermez.
Yıllık giderleri aylığa yaymamak: Yıllık lisans, alan adı, sigorta ve fuar gibi kalemleri 12'ye bölüp aylık sabit gidere ekleyin.
Çok satan ürünün rakamıyla tüm mağazayı hesaplamak: Çok ürünlü mağazada ağırlıklı ortalama katkı payı kullanın, karışım değiştikçe güncelleyin.
Sonucu aşağı yuvarlamak: 286,7 siparişlik başabaş 287 sipariştir; 286'da hâlâ zarardasınız.
Bir kez hesaplayıp unutmak: Komisyon oranları, kargo tarifeleri, ödeme ücretleri ve reklam maliyetleri değişir. Tabloyu en az çeyrekte bir, büyük tarife değişikliklerinden sonra hemen güncelleyin.
Muhasebe ve nakit başabaşını karıştırmak: Kredi taksitleri ve stok alımları muhasebe başabaşında görünmez ama kasayı boşaltır; ikisini ayrı izleyin.
Başabaş noktası hangi durumlarda yanıltır?
Başabaş noktası, fiyatın, birim değişken giderin ve satış karışımının hacimle değişmediği varsayımına dayandığı için bu varsayımların bozulduğu durumlarda yanıltır. Hesap, belirli bir hacim aralığında doğru kabul edilen bir modeldir; bu aralığın dışına çıktığınızda sabit giderler basamak atlayabilir, reklam maliyeti artabilir, kargo anlaşmanız iyileşebilir. Başabaşı kesin bir hedef değil, belirli varsayımlar altında geçerli bir pusula olarak kullanın.
Tekrar satın alma ve müşteri yaşam boyu değeri
Tek siparişe bakan başabaş, müşterinin ikinci ve üçüncü alışverişlerini görmez. İlk siparişte reklam maliyeti nedeniyle zarar eden ama müşteri tekrar geldiğinde kâra geçen modellerde, sipariş bazlı başabaş tek başına "bu kanal zarar ediyor" diyebilir. Bu durumda başabaşı müşteri bazında, yani müşteri edinme maliyetini müşterinin belirli bir dönemdeki toplam katkısıyla karşılaştırarak kurmanız gerekir. Yöntem için LTV ve CAC nasıl hesaplanır yazısına bakabilirsiniz.
Mevsimsellik ve kapasite
Satışları mevsime göre sert dalgalanan işletmelerde aylık başabaş, yılın bir bölümünde sürekli aşılırken diğer bölümünde hiç yakalanamayabilir. Bu durumda başabaşı yıllık bazda da hesaplayın ve zayıf ayların açığını güçlü ayların fazlasıyla nasıl kapatacağınızı planlayın. Kapasite tarafında ise başabaş, ulaşılabilir bir hacmi göstermelidir: başabaş ayda 900 sipariş, depo ve ekip kapasiteniz 600 siparişse, bu yapı kâra geçemez; ya katkı payını büyütmeniz ya da sabit gider yapısını değiştirmeniz gerekir.
Talebin ayrı ölçülmesi gerekir
Başabaş size kaç satış gerektiğini söyler, o satışın gelip gelmeyeceğini söylemez. Hedef pazarın büyüklüğünü ve rakip fiyatlarını pazar analiziyle, başabaşa ulaşmak için gereken trafik ve reklam bütçesini pazarlama bütçesi planıyla ayrıca doğrulayın. Başabaş 300 sipariş, dönüşüm oranınız %1,5 ise ayda en az 20.000 nitelikli ziyaretçiye ihtiyaç duyarsınız; bu trafiğin maliyeti de tablonuza geri döner.
Varsayım
Bozulduğunda ne olur?
Nasıl kontrol edilir?
Fiyat sabit
İndirim ve kuponlar katkı payını düşürür
Ortalama gerçekleşen fiyatı (indirim sonrası) kullanın
Birim değişken gider sabit
Ölçeklenen reklamda sipariş başına maliyet artar
Reklam maliyetini bütçe seviyelerine göre ayrı senaryolayın
Sabit gider sabit
Hacim artınca yeni personel, yeni depo gerekir
Hangi hacimde basamak atlayacağını not edin
Satış karışımı sabit
Ucuz ürüne kayma başabaş adedini yükseltir
Karışımı aylık raporla güncelleyin
Tek dönem bakışı
Tekrar satın almanın değeri görünmez
Müşteri bazlı LTV hesabıyla birlikte okuyun
Başabaş hesabı için kontrol listesi
Başabaş tablonuzu karar için kullanmadan önce aşağıdaki maddelerin her birini işaretleyebiliyorsanız hesabınız güvenilir bir temele oturmuştur. Liste, yukarıdaki hataların tersinden kurulmuştur ve her güncellemede yeniden gözden geçirilmesi önerilir.
Kontrol listesi0/10 tamamlandı
Özet: başabaş noktası yol haritası
Başabaş noktası, sabit giderleri birim katkı payına bölerek bulduğunuz ve her fiyat, kampanya ve kanal kararının tabanını oluşturan satış seviyesidir. E-ticarette bu hesabın doğru olması, değişken giderlerin eksiksiz ve sipariş başına yazılmasına bağlıdır. Yazıdaki adımları bir iş akışına çevirirsek:
Giderleri "bir sipariş daha gelse artar mı?" testiyle sabit ve değişken diye ayırın.
Sipariş başına birim ekonomisini KDV hariç kurun: ürün, komisyon ya da ödeme ücreti, kargo, ambalaj, iade payı, reklam.
Birim katkı payını ve katkı payı oranını hesaplayın; katkı payı negatifse önce yapıyı düzeltin.
Başabaş adedini ve cirosunu bulun; çok ürünlü mağazada ağırlıklı katkı payını kullanın.
Hedef kâr, güvenlik marjı ve nakit başabaşıyla tabloyu tamamlayın.
Fiyat, reklam ve maliyet için duyarlılık tablosu hazırlayın; kampanyaları bu tabloyla test edin.
Yeni ürün ve kanal kararlarında artımsal rakamlarla operasyonel ve yatırım başabaşını ayrı hesaplayın.
Tabloyu tarife ve oran değişikliklerinde güncelleyin.
Soru
Kullanacağınız formül
Kâra geçmek için kaç sipariş?
Sabit giderler ÷ Birim katkı payı
Kâra geçmek için ne kadar ciro?
Sabit giderler ÷ Katkı payı oranı
Hedef kâr için kaç sipariş?
(Sabit giderler + Hedef kâr) ÷ Birim katkı payı
Kasa için kaç sipariş?
Nakit sabit çıkışlar ÷ Birim katkı payı
Ne kadar düşüşe dayanırım?
(Gerçekleşen − Başabaş) ÷ Gerçekleşen
İndirimi telafi için ne kadar ek satış?
İndirim oranı ÷ (Katkı payı oranı − İndirim oranı)
Bir siparişe en çok ne kadar reklam?
Reklam öncesi birim katkı payı
Başabaş ve birim ekonomisi için nasıl destek alabilirsiniz?
Başabaş tablosunu kurmak kolaydır; zor olan, doğru veriyi toplamak ve tablonun söylediğini fiyat, reklam ve kanal kararlarına çevirmektir. Kayseri merkezli Alis Dijital olarak 10 yıllık deneyimimizle, ikas partneri ve Shopify Partner olarak son 5 yılda 200+ markanın e-ticaret, reklam ve altyapı süreçlerinde çalıştık. Bu çalışmalarda en sık başvurduğumuz araçlardan biri, burada anlattığımız sipariş başına birim ekonomisi tablosudur.
E-ticaret danışmanlığı hizmetimizde kendi verinizle birim ekonomisi tablonuzu kuruyor, pazaryeri ve kendi site için ayrı başabaş hesaplıyor, kampanya ve reklam bütçesini bu eşiklere göre planlıyoruz. Amaç, ciroyu değil katkı payını büyüten kâr odaklı bir büyüme planı çıkarmaktır. Rakamlarınızı birlikte gözden geçirmek isterseniz iletişim sayfamızdan bize ulaşabilirsiniz.
Sıkça Sorulan Sorular
Başabaş noktası formülü nedir?
Adet olarak başabaş noktası, toplam sabit giderin birim başına katkı payına bölünmesiyle bulunur; katkı payı satış fiyatı ile birim değişken gider arasındaki farktır. Ciro olarak bulmak için sabit gideri katkı payı oranına bölersiniz. İki sonuç da aynı noktayı gösterir; adet sonucunu fiyatla çarpınca ciro sonucuna ulaşırsınız.
Katkı payı nedir, nasıl hesaplanır?
Katkı payı, bir satıştan değişken giderler çıktıktan sonra sabit giderleri ve kârı karşılamaya kalan tutardır. KDV hariç satış fiyatından ürün maliyeti, komisyon, ödeme ücreti, kargo, ambalaj, iade payı ve sipariş başına reklam gibi değişken kalemleri düşerek hesaplanır. Bu tutarın fiyata oranı da katkı payı oranını verir.
Başabaş noktasının düşük olması iyi mi?
Genel olarak evet; düşük başabaş, işletmenin daha az satışla kâra geçtiği ve satış düşüşlerine karşı daha dayanıklı olduğu anlamına gelir. Yine de tek başına yeterli değildir: başabaş düşük olsa bile o satış hacmine ulaşacak talep yoksa işletme zarar eder. Başabaşı her zaman beklenen satış ve güvenlik marjıyla birlikte değerlendirin.
Sabit ve değişken gidere örnek nelerdir?
Kira, personel maaşları, muhasebe ücreti, yazılım ve altyapı abonelikleri satış adedinden bağımsız olduğu için sabit giderdir. Ürün alış maliyeti, kargo, ambalaj, pazaryeri komisyonu ve ödeme kuruluşu ücreti ise her yeni satışla arttığı için değişken giderdir. Hem sabit tabanı hem hacme bağlı kısmı olan kalemler karma gider olarak ikiye bölünür.
E-ticarette başabaş hesabına reklam harcaması dahil edilir mi?
Evet, reklamla satış yapan bir mağazada reklam dahil edilmeden yapılan başabaş hesabı gerçeği yansıtmaz. Reklamı aylık sabit bütçe olarak sabit giderlere ya da sipariş başına edinme maliyeti olarak değişken giderlere ekleyebilirsiniz. Önemli olan aynı harcamayı iki yere birden yazmamaktır.
Birden fazla ürün satan bir işletmede başabaş nasıl hesaplanır?
Her ürünün katkı payı, satıştaki payıyla çarpılıp toplanarak ağırlıklı ortalama katkı payı bulunur ve sabit giderler bu tutara bölünür. Çıkan toplam adet, ürünlere satış karışımı oranında dağıtılır. Karışım düşük katkılı ürünlere kaydıkça başabaş adedi yükseldiği için hesap düzenli güncellenmelidir.
Nakit başabaş noktası nedir?
Nakit başabaş noktası, kasaya giren ve çıkan paranın eşitlendiği satış seviyesidir. Hesaplanırken amortisman gibi nakit çıkışı olmayan giderler sabit giderlerden çıkarılır, kredi anapara taksiti gibi gider sayılmayan ama ödenen tutarlar eklenir. Kredisi ya da hızlı büyüyen stoku olan işletmelerde muhasebe başabaşından daha yüksek çıkabilir.
Başabaş noktası Excel'de nasıl hesaplanır?
Fiyat, değişken giderler ve sabit gider ayrı hücrelere yazılır; katkı payı fiyat hücresinden değişken gider toplamı çıkarılarak, başabaş adedi de sabit gider bu katkıya bölünüp yukarı yuvarlanarak hesaplanır. Türkçe Excel'de YUKARIYUVARLA ve EĞER işlevleri kullanılabilir. Hedef Arama ile kârı sıfırlayan fiyatı, Veri Tablosu ile farklı fiyat ve reklam senaryolarını görebilirsiniz.
İndirim yapınca başabaş noktası ne kadar değişir?
İndirim tutarı doğrudan katkı payından düştüğü için başabaş noktası indirim oranından çok daha fazla yükselir. Katkı payı oranı yüzde 30 olan bir işletme yüzde 10 indirim yaptığında aynı kârı korumak için yaklaşık yüzde 50 daha fazla satmalıdır. İndirim oranı katkı payı oranına ulaştığında satışlar hiç kâr bırakmaz.
Güvenlik marjı nedir, nasıl hesaplanır?
Güvenlik marjı, mevcut ya da planlanan satışların başabaş seviyesini ne kadar aştığını gösteren orandır. Gerçekleşen satıştan başabaş satışı çıkarılır ve sonuç gerçekleşen satışa bölünür. Örneğin oran yüzde 20 ise satışlar yüzde 20 düştüğünde işletme ne kâr ne zarar eder.
Başabaş noktası hesaplanırken KDV dahil mi hariç mi kullanılır?
Başabaş hesabında satış fiyatı ve maliyetler KDV hariç kullanılmalıdır, çünkü tahsil edilen KDV işletmenin geliri değildir ve indirilebilir KDV de maliyet sayılmaz. KDV dahil fiyatla yapılan hesap başabaşı olduğundan düşük gösterir. Ancak komisyon ve ödeme ücreti KDV dahil tutar üzerinden kesiliyorsa bu ücretleri o tabana göre hesaplayın.
Pazaryerinde mi kendi sitede mi başabaş daha düşük olur?
Kendi sitenizde komisyon yerine daha düşük bir ödeme ücreti ödediğiniz için birim katkı payı genellikle daha yüksek, başabaş adedi daha düşük olur. Buna karşılık trafiği reklam ve içerikle sizin getirmeniz gerekir; pazaryeri ise hazır talep sunar. Doğru karşılaştırma, her kanalın kendi birim ekonomisi ve kendi sabit giderleriyle ayrı ayrı hesaplanarak yapılır.