E-ticarete başlarken şahıs, limited ve anonim şirketi sorumluluk, vergi mantığı ve muhasebe yüküyle karşılaştırıyoruz. Esnaf muafiyeti, genç girişimci istisnası, ETBİS, e-Arşiv, sanal POS belgeleri ve 30 günlük kuruluş planı tek rehberde.
Kısa cevap: E-ticarete yeni başlayan çoğu girişimci için en hızlı ve en düşük maliyetli yol şahıs şirketidir: kuruluşu birkaç gün sürer, sermaye istemez ve muhasebe yükü hafiftir; karşılığında işletmenin borçlarından tüm kişisel malvarlığınızla sorumlu olursunuz ve kâr büyüdükçe artan oranlı gelir vergisi ağırlaşır. Ortakla başlıyorsanız, yüksek stok ve tedarikçi borcu taşıyacaksanız, yatırım almayı düşünüyorsanız ya da kârınız gelir vergisi tarifesinin üst dilimlerine çıkıyorsa limited şirket daha mantıklıdır; anonim şirket ise yatırımcı, kolay pay devri ve büyük ölçek için anlam taşır. Evde kendi ürettiğinizi yalnızca internetten satıyorsanız esnaf muafiyetine, 29 yaşından küçükseniz şahıs şirketinde genç girişimci istisnasına bakın. Hangi yapıyı seçerseniz seçin vergi levhası, e-Arşiv fatura, ETBİS kaydı (kendi siteniz varsa) ve sanal POS başvurusunu baştan sıraya koyun; oran, istisna tutarı ve eşikleri her yıl güncel haliyle GİB'den ve mali müşavirinizden doğrulayın.
İnternetten satış yapmaya karar verdiğinizde ilk duvar genellikle ürün ya da site değil, "hangi şirketi kurmalıyım?" sorusudur. Bu karar; ne kadar vergi ödeyeceğinizi, bir sorun çıktığında evinizin ve arabanızın risk altında olup olmadığını, sanal POS başvurunuzun kaç gün süreceğini ve iki yıl sonra büyümek istediğinizde ne kadar uğraşacağınızı belirler.
Aşağıda şahıs şirketi, limited şirket ve anonim şirketi e-ticaret gözüyle karşılaştırıyoruz: kuruluş adımları, sorumluluk, vergilendirme mantığı, muhasebe yükü, evden satışta esnaf muafiyeti, genç girişimci istisnası, e-Fatura ve e-Arşiv, ETBİS, sanal POS ve pazaryeri belgeleri, marka ve alan adı. Sonunda durumunuza göre seçim yapabileceğiniz bir karar tablosu ve 30 günlük bir yol haritası bulacaksınız.
Önemli uyarı: Bu yazı genel bilgilendirme amaçlıdır ve Kasım 2026 itibarıyla resmi kaynaklardan derlenmiştir. Vergi oranları, istisna tutarları, e-Belge eşikleri ve şirket mevzuatı her yıl değişir. Şirket türü, vergi usulü ve sözleşmeler hakkındaki kararınızı mutlaka bir mali müşavirle, gerekiyorsa bir avukatla birlikte verin.
E-ticaret yapmak için şirket kurmak zorunlu mu?
Düzenli olarak ve kazanç amacıyla internetten satış yapıyorsanız vergi mükellefi olmanız gerekir; ancak bunun için limited ya da anonim şirket kurmak zorunlu değildir, vergi dairesine işe başlama bildirimiyle açılan bir şahıs şirketi yeterlidir. Evde kendi ürettiğiniz ürünleri işyeri açmadan internetten satıyorsanız, belirli şartlarla esnaf muafiyeti de mükellefiyetin yerine geçebilir.
Burada kilit kavram "ticari faaliyet"tir. Vergi idaresi, satışın arızi mi yoksa süreklilik taşıyan, kazanç amaçlı bir organizasyon mu olduğuna bakar. Platformun adı (Instagram, pazaryeri ya da kendi siteniz) bu değerlendirmeyi değiştirmez.
Ticari faaliyetin ölçüsü: süreklilik ve organizasyon
Kendi kullandığınız birkaç eşyayı ara sıra ikinci el olarak satmak genellikle ticari faaliyet sayılmaz. Buna karşılık satmak amacıyla ürün satın alıyor, stok tutuyor, fiyat listesi hazırlıyor, reklam veriyor ve her ay düzenli sipariş gönderiyorsanız ticari bir organizasyon kurmuşsunuz demektir.
Vergi idaresinin özelgelerinde de bu ayrım öne çıkar: süreklilik, alım-satım kastı ve satışların hacmi birlikte değerlendirilir. "Henüz küçüğüm, sonra kayıt olurum" yaklaşımı, geriye dönük vergi, vergi ziyaı cezası ve gecikme faiziyle sonuçlanabilir.
Sosyal medyadan ve pazaryerinden satış da ticari faaliyettir
Sipariş DM'den alınıp ödeme havaleyle gelse bile düzenli satış yapıyorsanız durum değişmez. Pazaryerleri ise satıcı olarak kabul etmeden önce genellikle vergi kaydı, vergi levhası ve işletme adına açılmış bir banka hesabı (şahıs şirketinde sahibinin adına) ister; bazıları yalnızca esnaf muafiyeti belgesini de kabul edebilir. Yani pazaryerinde mağaza açmak fiilen kayıtlı bir işletme olmayı şart koşar.
Mükellefiyet olmadan satışın pratik sınırları
Vergi kaydı olmadan büyümek pratikte de mümkün olmaz. Şunların hepsi bir vergi numarası, vergi levhası ve fatura düzenleme kabiliyeti ister:
Sanal POS veya ödeme kuruluşu üzerinden kartla tahsilat,
Trendyol, Hepsiburada gibi pazaryerlerinde mağaza açmak,
Toptancıdan ya da üreticiden faturalı mal alıp KDV'sini indirmek,
Kurumsal müşterilere fatura kesmek ve reklam harcamalarını gider yazmak.
Kaydı ne zaman açmalısınız?
En güvenli zaman, ilk satıştan önceki birkaç haftadır. Vergi Usul Kanunu gerçek kişilerde işe başlama bildirimi için on günlük bir süre tanır; kendi siteniz varsa ETBİS kaydı da faaliyete başlamadan önce yapılmalıdır. Sanal POS ve pazaryeri başvuruları vergi levhası olmadan ilerlemediği için kaydı son haftaya bırakmak, açılış tarihinizi kendiliğinden erteler. 29 yaşından küçükseniz kayıt tarihinin genç girişimci istisnasının süresini de etkilediğini aşağıda ayrıca anlatıyoruz.
Başlangıçta yapılan bu tür yapısal hataların bedeli sonradan büyür; yeni başlayanların en sık düştüğü tuzakları e-ticarete başlarken yapılan kritik hatalar yazımızda topladık.
Şahıs, limited ve anonim şirket arasındaki temel fark nedir?
Temel fark tüzel kişiliktir: şahıs şirketinde işletme ile siz hukuken aynı kişisiniz, limited ve anonim şirket ise sizden ayrı bir tüzel kişidir. Sorumluluğun sınırı, vergi türü (gelir vergisi ya da kurumlar vergisi), kuruluş ve kapanış yükü, ortak alma ve pay devretme kolaylığı bu tek farktan doğar.
Şahıs şirketi (şahıs işletmesi) nedir?
Günlük dilde "şahıs şirketi" denen yapı, hukuken tek bir gerçek kişinin işlettiği ferdi işletmedir. Ayrı bir tüzel kişilik yoktur; işletmenin kazancı doğrudan sizin ticari kazancınızdır ve gelir vergisine tabidir. Kuruluş için sermaye gerekmez, vergi dairesine işe başlama bildirimi ve ilgili oda ile sicil kaydı yeterlidir.
Küçük bir karışıklığa dikkat: Türk Ticaret Kanunu'nda "şahıs şirketleri" denince kollektif ve komandit şirketler kastedilir. E-ticaret bağlamında "şahıs şirketi açtım" diyen biri neredeyse her zaman ferdi işletmeyi kastediyordur; bu yazıda da bu anlamda kullanıyoruz.
Limited şirket nedir?
Limited şirket, bir veya daha fazla gerçek ya da tüzel kişinin bir ticaret unvanı altında kurduğu, esas sermayesi belli bir sermaye şirketidir. Türk Ticaret Kanunu'nun 573. maddesine göre ortaklar şirket borçlarından sorumlu değildir; yalnızca taahhüt ettikleri sermaye paylarını ödemek ve şirket sözleşmesindeki ek yükümlülükleri yerine getirmekle yükümlüdür. Ortak sayısı elliyi aşamaz ve şirketi müdür veya müdürler yönetir.
Anonim şirket nedir?
Anonim şirket de tek pay sahibiyle kurulabilen bir sermaye şirketidir, ancak yönetim yapısı (yönetim kurulu), pay devri ve sermaye artırımı yatırım almaya daha uygundur. Limited şirkette pay devri noter onaylı sözleşme ve kural olarak genel kurul onayı isterken, anonim şirkette pay devri çok daha esnektir. Bu yüzden girişim sermayesi ya da melek yatırımcı gündemdeyse anonim şirket öne çıkar.
Adi ortaklık ve kollektif şirket ne zaman gündeme gelir?
İki arkadaş şirket kurmadan birlikte satış yapmaya başladığında çoğu zaman farkında olmadan adi ortaklık kurmuş olur. Adi ortaklıkta her ortak ayrı mükellef gibi işlem görür ve borçlardan sınırsız sorumludur; anlaşmazlıkta paylaşım belirsizleşir. Ortaklı başlayacaksanız, en azından basit bir ortaklık sözleşmesi yazın ya da doğrudan limited şirketi değerlendirin.
Özellik
Şahıs şirketi
Limited şirket
Anonim şirket
Tüzel kişilik
Yok, işletme ve sahibi aynı kişi
Var
Var
Kuruluş
Vergi dairesi + oda ve sicil kaydı
MERSİS + ticaret sicili tescili
MERSİS + ticaret sicili tescili
Asgari sermaye
Yok
Var (Kasım 2026 itibarıyla 50.000 TL)
Var (Kasım 2026 itibarıyla 250.000 TL)
Ortak sayısı
Tek kişi
1 ile 50 arası
1 veya daha fazla
Borçlardan sorumluluk
Sınırsız, kişisel malvarlığıyla
Sermaye payıyla sınırlı; kamu borçlarında istisna var
Pay bedeliyle sınırlı; yöneticilerin kanuni temsilci sorumluluğu var
Kazancın vergisi
Gelir vergisi (artan oranlı)
Kurumlar vergisi + dağıtımda kâr payı vergisi
Kurumlar vergisi + dağıtımda kâr payı vergisi
Defter esası
Çoğunlukla işletme hesabı
Her durumda bilanço esası
Her durumda bilanço esası
Pay devri / ortak alma
Mümkün değil, işletme devredilir
Noter onayı ve genel kurul onayı
Daha esnek
Kapanış
İşi bırakma bildirimi
Tasfiye süreci, aylar sürer
Tasfiye süreci, aylar sürer
Hangi durumda hangi yapı? Karar tablosu
Kısa yol şudur: test aşamasındaysanız, tek başınızaysanız ve kârınız henüz yüksek değilse şahıs şirketiyle başlayın; ortak, yüksek borç riski, yatırım ya da yüksek kâr devreye girdiğinde limited veya anonim şirkete geçin. Aşağıdaki tablo en sık karşılaştığımız durumları özetliyor.
Durumunuz
Genellikle uygun yapı
Neden
Evde el emeği ürünler üretip yalnız internetten satıyorsunuz
Esnaf muafiyeti (şartlar tutuyorsa)
Şirket ve beyanname yükü olmadan başlanabilir
29 yaşından küçüksünüz, ilk kez işe başlıyorsunuz
Şahıs şirketi
Genç girişimci kazanç istisnası yalnız gerçek kişilere uygulanır
Fikri test ediyorsunuz, ciro ve kâr düşük
Şahıs şirketi
Hızlı, sermayesiz, düşük sabit maliyet; kapatması kolay
İki veya üç kişi ortak olacaksınız
Limited şirket
Paylar, yetkiler ve çıkış kuralları sözleşmeyle netleşir
Yüksek stok, ithalat, tedarikçi vadesi ya da kredi kullanacaksınız
Limited şirket
Ticari borçlarda kişisel malvarlığınız ayrışır
Yatırımcı almayı planlıyorsunuz
Anonim şirket
Pay devri ve sermaye artırımı daha esnek
Kârınız gelir vergisi tarifesinin üst dilimlerine çıktı
Limited veya anonim şirket
Kâr şirkette tutulduğunda vergi tek katmanda kalır
Kurumsal müşterilere, bayilere ya da yurt dışına satış
Limited veya anonim şirket
Kurumsal alıcılar ve bazı platformlar sermaye şirketini tercih edebilir
Bu tablo bir başlangıç noktasıdır, nihai karar değildir. Aynı ciroya sahip iki işletmeden biri düşük marjla, diğeri yüksek marjla çalışıyorsa vergi sonucu tamamen farklı çıkar. Kanal seçiminiz de etkiler: yalnız pazaryerinde mi, yoksa kendi sitenizde mi satacağınızı henüz netleştirmediyseniz pazaryeri mi kendi sitem mi karşılaştırmasına göz atın.
Karar vermeden önce cevaplamanız gereken 7 soru
Tek başınıza mı, ortakla mı başlıyorsunuz? Ortak varsa payları ve çıkış koşullarını kim, nasıl belirleyecek?
İlk 12 ayda beklediğiniz ciro ve, daha önemlisi, kâr ne kadar?
Stok, ithalat, tedarikçi vadesi ya da kredi gibi borç doğuran kalemleriniz büyük mü?
Mükellefiyet başladığında 29 yaşını doldurmuş olacak mısınız ve daha önce adınıza ticari mükellefiyet açıldı mı?
Başka bir işte sigortalı (4/a) çalışmaya devam edecek misiniz?
İki üç yıl içinde yatırımcı almayı ya da işi devretmeyi düşünüyor musunuz?
Kurumsal müşterilere, bayilere ya da yurt dışına satış hedefiniz var mı?
Yurt dışına satış planlıyorsanız
E-ihracat hedefiniz varsa şirket türü kararı biraz daha önem kazanır. Küçük paketlerle yapılan satışlarda gümrük beyanı BGB (eski adıyla ETGB) ile yapılır; KDV iadesi, ihracat bedellerinin takibi ve devlet destekleri kayıtlı bir işletme üzerinden yürür. Şahıs şirketiyle de ihracat yapılabilir; ancak bazı destek programları ve yurt dışı platformlar belirli belge ya da şirket türlerini şart koşabildiği için başvurmayı düşündüğünüz programın güncel koşullarını kuruluştan önce okuyun. Yurt dışındaki bir platform üzerinden sipariş alacaksanız ETBİS yükümlülüğünün de doğabileceğini hesaba katın.
Kâr seviyesi neden belirleyicidir?
Ciro değil kâr belirleyicidir, çünkü vergi kâr üzerinden hesaplanır. Şahıs şirketinde kâr arttıkça her ek lira daha yüksek bir gelir vergisi dilimine girer; sermaye şirketinde ise kâr önce sabit oranlı kurumlar vergisine tabi olur, ortağa dağıtıldığında ayrıca kâr payı vergisi doğar. Kârı şirkette tutup stoka ve reklama yeniden yatıracak bir marka için sermaye şirketi bu yüzden avantajlı hale gelebilir.
Bu hesabı kendi rakamlarınızla yapmak için ürün bazında net kârınızı bilmeniz gerekir. Kâr hesabını, nakit akışını ve büyüme planını birlikte kurgulamak isterseniz e-ticaret danışmanlığı sürecinde bu modeli markanıza göre birlikte çıkarıyoruz. Stok ağırlıklı bir iş planlıyorsanız e-ticarette nakit akışı ve stok finansmanı yazısı da şirket türü kararını doğrudan etkileyecek riskleri anlatıyor.
Borçtan kim sorumlu? Şahıs, limited ve anonim şirkette sorumluluk
Şahıs şirketinde işletmenin bütün borçlarından kişisel malvarlığınızla sınırsız sorumlusunuz; limited ve anonim şirkette ticari borçlarda sorumluluk kural olarak taahhüt ettiğiniz sermayeyle sınırlıdır. Ancak vergi gibi kamu borçlarında limited şirket ortakları ve şirketi yöneten kanuni temsilciler için önemli istisnalar vardır; "limited kurdum, artık hiçbir riskim yok" düşüncesi doğru değildir.
Şahıs şirketinde sınırsız sorumluluk ne anlama gelir?
İşletmenin ödenmeyen tedarikçi borcu, kira borcu, tüketici hakem heyeti kararıyla ödemeniz gereken iade bedeli ya da vergi borcu doğrudan sizin borcunuzdur. Alacaklı, işletmeye ait olmayan banka hesabınıza, aracınıza ya da evinize de başvurabilir. Ciro küçükken bu risk sınırlıdır; stok ve vadeli alımlar büyüdükçe ağırlaşır.
Limited şirkette kamu borcu istisnası
Limited şirkette ticari alacaklılar kural olarak yalnız şirket malvarlığına başvurabilir. Kamu alacaklarında durum farklıdır: 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun'un 35. maddesine göre limited şirket ortakları, şirketten tahsil edilemeyen ya da edilemeyeceği anlaşılan amme alacağından sermaye hisseleri oranında doğrudan sorumludur. Payınızı devretseniz bile devir öncesine ait borçlardan devralanla birlikte müteselsilen sorumlu tutulursunuz.
Buna ek olarak şirketi yöneten müdür, kanuni temsilci sıfatıyla ayrıca sorumlu olabilir (Vergi Usul Kanunu'nun 10. maddesi ve 6183 sayılı Kanun'un mükerrer 35. maddesi). Tek ortaklı limited şirkette ortak ve müdür aynı kişi olduğundan, vergi ve SGK ödemelerini aksatmak doğrudan size döner.
Anonim şirkette durum
Anonim şirkette pay sahipleri, sırf ortak oldukları için şirketin kamu borçlarından sorumlu tutulmaz; 6183 sayılı Kanun'un 35. maddesi yalnız limited şirket ortaklarını kapsar. Buna karşılık yönetim kurulu üyeleri kanuni temsilci olarak sorumluluk taşır. Tek pay sahibi aynı zamanda tek yönetim kurulu üyesiyse bu avantaj pratikte küçülür.
Borç türü
Şahıs şirketi sahibi
Limited şirket ortağı
Anonim şirket pay sahibi
Tedarikçi, kira, ticari borç
Sınırsız sorumlu
Kural olarak sorumlu değil
Kural olarak sorumlu değil
Kişisel kefalet verdiğiniz kredi
Sorumlu
Kefil olarak sorumlu
Kefil olarak sorumlu
Vergi ve diğer amme alacakları
Sınırsız sorumlu
Sermaye payı oranında sorumlu
Ortak sıfatıyla sorumlu değil; yönetici ise kanuni temsilci olarak sorumlu olabilir
Şirketi yönetenin sorumluluğu
Zaten sahibi
Müdür, kanuni temsilci olarak
Yönetim kurulu, kanuni temsilci olarak
Sorumluluğu azaltan pratik önlemler
Bankaların istediği kişisel kefaletleri imzalamadan önce tutarını ve süresini sınırlamayı deneyin.
İşletme ve kişisel harcamalarınızı ayrı banka hesaplarında tutun; şirket hesabından kişisel ödeme yapmayın.
Vergi ve SGK ödemelerini her şeyin önüne koyun; kamu borcu, sınırlı sorumluluğu delen alandır.
Mesafeli satış, iade ve KVKK süreçlerini baştan doğru kurun; tüketici uyuşmazlıkları küçük tutarlarla başlar, toplu hale gelince büyür.
Tedarikçi sözleşmelerinde ödeme vadesi, ayıplı mal ve iade koşullarını yazılı hale getirin.
Vergilendirme mantığı: gelir vergisi mi, kurumlar vergisi mi?
Şahıs şirketinde işletmenin kârı sizin ticari kazancınızdır ve yıllık gelir vergisi beyannamesiyle artan oranlı tarifeye göre vergilenir; limited ve anonim şirkette ise kâr önce sabit oranlı kurumlar vergisine tabi olur, ortaklara dağıtıldığında ayrıca kâr payı vergisi doğar. Hangisinin daha az vergi çıkaracağı kâr seviyenize, kârı şirkette tutup tutmayacağınıza ve o yılın güncel oranlarına bağlıdır.
Şahıs şirketinde artan oranlı tarife nasıl işler?
Gelir vergisi tarifesi dilimlerden oluşur: kazancınızın ilk dilimdeki kısmı düşük, sonraki dilimlerdeki kısımları giderek daha yüksek oranla vergilenir. Dilim tutarları her yıl yeniden değerleme oranına göre güncellenir; 2026 tarifesi örneğin 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 332 Seri No'lu Gelir Vergisi Genel Tebliği ile belirlendi. Bu yüzden "şu kâra kadar şahıs mantıklı" gibi sabit bir eşik vermek yanıltıcı olur; karşılaştırmayı her yıl güncel tarifeyle yapın.
Şahıs şirketinde kendinize "maaş" ödeyemezsiniz; işletmeden çektiğiniz paralar gider sayılmaz, çünkü kâr zaten sizin gelirinizdir. Eşinize ya da çocuğunuza ödenen ücretlerin gider yazılabilmesi de sınırlıdır.
Sermaye şirketinde iki katmanlı vergi
Limited veya anonim şirketin kârı önce kurumlar vergisine tabi olur. Vergi sonrası kâr şirkette kalırsa ek vergi doğmaz; stok, reklam ya da ekipman yatırımına doğrudan kullanılabilir. Kârı ortaklara dağıtmaya karar verdiğinizde şirket kâr payı üzerinden stopaj keser; ortak ayrıca beyan sınırını aşıyorsa kâr payını yıllık beyannamesinde gösterir ve tam mükellef kurumlardan alınan kâr paylarının yarısı gelir vergisinden istisnadır.
Şirket ortağı olarak şirkette çalışıyorsanız size ödenen ücret şirket için gider, sizin için ücret gelirdir; ücret üzerinden gelir vergisi kesintisi ve sigorta primi doğar. Ücret ile kâr payı arasındaki dengeyi mali müşavirinizle her yıl yeniden kurmanız gerekir.
Örnek hesap mantığı (varsayımsal oranlarla)
Aşağıdaki örnekte kullanılan oranlar yalnızca hesap mantığını göstermek için seçilmiş yuvarlak sayılardır; güncel kurumlar vergisi, kâr payı stopajı ve gelir vergisi oranlarıyla karıştırmayın.
Şirketin yıllık vergi öncesi kârı 1.000.000 TL olsun (örnek rakam).
Kurumlar vergisi oranını %20 varsayalım: şirket 200.000 TL kurumlar vergisi öder, 800.000 TL vergi sonrası kâr kalır.
Kârın tamamı şirkette kalırsa toplam vergi 200.000 TL'de kalır.
800.000 TL ortağa dağıtılırsa ve kâr payı stopajını %10 varsayarsak 80.000 TL stopaj kesilir; ortağın eline 720.000 TL geçer.
Aynı 1.000.000 TL kâr şahıs şirketinde elde edilseydi tamamı artan oranlı gelir vergisi tarifesine girerdi; kâr yükseldikçe son liraların vergisi tarifenin üst dilim oranına çıkar.
Bu örneğin asıl mesajı şudur: kârın büyük kısmını şirkette tutup büyümeye yatıracaksanız sermaye şirketi avantaj sağlayabilir; kârın tamamını her yıl çekecekseniz fark daralır, hatta düşük kâr seviyelerinde şahıs şirketi daha hesaplı çıkabilir. Kesin karşılaştırmayı güncel oranlarla mali müşavirinize yaptırın.
Beyanname ve ödeme takvimi
Her iki yapıda da gerçek usulde vergilendiriliyorsanız yıl içinde üçer aylık dönemler halinde geçici vergi ödersiniz; yıl sonunda ödenen geçici vergiler yıllık vergiden mahsup edilir. Yıllık gelir vergisi beyannamesi mart ayında, kurumlar vergisi beyannamesi ise kural olarak nisan ayında verilir. Zarar ettiğiniz yıllardaki zararlar her iki yapıda da sonraki yılların kârından belirli bir süre içinde mahsup edilebilir.
Konu
Şahıs şirketi
Limited / anonim şirket
Kazancın vergisi
Gelir vergisi
Kurumlar vergisi
Oran yapısı
Artan oranlı tarife, dilimler her yıl güncellenir
Sabit oran (güncelini GİB'den kontrol edin)
Kârı kişisel kullanıma almak
Ek vergi yok, kâr zaten sizin geliriniz
Kâr payı dağıtımında stopaj ve gerekirse beyan
Kendinize ücret
Gider yazılamaz
Şirket için gider, sizin için ücret geliri
Yıllık beyanname
Mart ayında gelir vergisi beyannamesi
Kural olarak nisan ayında kurumlar vergisi beyannamesi
Genç girişimci istisnası
Şartlar tutuyorsa uygulanır
Uygulanmaz
E-ticaret stopajı
Pazaryeri satışlarında kesilir, beyannamede mahsup edilir
Pazaryeri satışlarında kesilir, beyannamede mahsup edilir
Şirket türü büyüdükçe işletme ile kişisel malvarlığı arasındaki koruma kalınlaşır, ancak vergi yapısı ile kuruluş ve yönetim yükü de değişir.
E-ticarette KDV nasıl işler?
Şahıs şirketi ya da sermaye şirketi fark etmeksizin gerçek usulde vergilendirilen her satıcı, sattığı üründe KDV hesaplar, alışlarında ödediği KDV'yi indirir ve aradaki farkı aylık KDV beyannamesiyle öder. KDV açısından şirket türü sonucu değiştirmez; değiştiren, ürününüzün KDV oranı ve alışlarınızın belgeli olup olmadığıdır.
Hesaplanan KDV ile indirilecek KDV
Varsayalım sattığınız ürünün KDV oranı %20 olsun ve ürünü KDV dahil 1.200 TL'ye satıyorsunuz (örnek rakamlar). Satış fiyatının 200 TL'si hesaplanan KDV'dir. Aynı ürünü tedarikçiden KDV dahil 600 TL'ye aldıysanız 100 TL indirilecek KDV'niz vardır. O ay için devlete ödeyeceğiniz KDV, kabaca 200 TL eksi 100 TL, yani 100 TL'dir; reklam, kargo, yazılım ve ambalaj faturalarındaki KDV de indirilecek tarafa eklenir.
KDV oranı ürün grubuna göre değişir ve Cumhurbaşkanı kararlarıyla güncellenebilir. Ürün kataloğunuzu yüklemeden önce her ürün grubunun güncel oranını GİB'den veya mali müşavirinizden teyit edin. Formülün ayrıntısı ve örnekleri için KDV nasıl hesaplanır rehberimize bakabilirsiniz.
Fiyatı KDV dahil mi göstermelisiniz?
Tüketiciye satışta etiket ve sepet fiyatının vergiler dahil gösterilmesi gerekir. Fiyatlandırmayı KDV hariç maliyet üzerinden yapıp vitrine KDV dahil fiyat yazmak en sağlıklı yöntemdir; aksi halde indirim kampanyalarında marjınızın bir kısmının aslında KDV olduğunu fark etmeyebilirsiniz.
Esnaf muafiyetinde KDV yoktur
Gelir Vergisi Kanunu'na göre vergiden muaf esnafın ve basit usulde vergilendirilen mükelleflerin teslim ve hizmetleri KDV Kanunu'nun 17/4-a maddesi uyarınca KDV'den istisnadır. Bu, evden üretim yapan muaf satıcıların fiyatlarına KDV eklemeyeceği, ancak alışlarındaki KDV'yi de indiremeyeceği anlamına gelir.
Ücretsiz AraçKDV Hesaplama
KDV Hesaplama
₺
16:30
KDV Hesaplama
Hesaplama Sonucu
Soldaki alanları doldurup Hesapla butonuna basın; sonucunuz birkaç saniye içinde burada hazır olsun.
Muhasebe yükü: hangi yapı ne kadar evrak ve sabit maliyet getirir?
Şahıs şirketi çoğunlukla işletme hesabı esasında defter tutar ve yıllık yükümlülükleri sınırlıdır; limited ve anonim şirket ise her durumda bilanço esasına tabidir ve genel kurul, karar defteri, ticaret sicili tescilleri gibi kurumsal yükümlülükler taşır. Bu fark, aylık muhasebe ücretinden kapanış maliyetine kadar her kalemde hissedilir.
İşletme hesabı ile bilanço esası arasındaki fark
İşletme hesabı esasında temelde gelir ve giderlerinizi kaydedersiniz; yıl sonunda envanter ve dönem sonu işlemleri daha sadedir. Bilanço esasında ise varlıklar, borçlar, öz sermaye, amortismanlar, stok değerlemesi ve kur farkları ayrıntılı izlenir. Şahıs şirketi de alış veya satış tutarı Vergi Usul Kanunu'ndaki hadleri aşarsa bilanço esasına geçer; bu hadler her yıl güncellenir.
Sermaye şirketinde kurumsal yükümlülükler
Her yıl, hesap döneminin bitiminden sonraki üç ay içinde olağan genel kurul toplantısı yapmak ve kararları kayda geçirmek,
Pay defteri, genel kurul toplantı ve müzakere defteri, müdürler ya da yönetim kurulu karar defteri tutmak,
Adres, müdür, sermaye ve faaliyet konusu değişikliklerini ticaret siciline tescil ve ilan ettirmek,
Elektronik tebligat ve kayıtlı elektronik posta (KEP) adresini aktif tutmak,
Belirli büyüklüğü aşınca bağımsız denetime ve şirket internet sitesi yükümlülüğüne uymak.
Mali müşavir seçerken sormanız gereken 6 soru
E-ticarette muhasebe, klasik bir dükkânın muhasebesinden farklıdır: yüzlerce küçük satış, iadeler, pazaryeri hakedişleri, kesintiler ve kargo faturaları her ay mutabakat ister. Mali müşavirinizi seçmeden önce şunları sorun:
Pazaryeri hakediş raporlarını ve komisyon faturalarını nasıl mutabık hale getiriyorsunuz?
E-ticaret stopajının mahsubunu ve olası iadesini nasıl takip ediyorsunuz?
e-Arşiv ve e-Fatura entegratörüyle, kullandığım e-ticaret altyapısıyla daha önce çalıştınız mı?
İadelerde ve iptallerde belge düzenini nasıl kuruyorsunuz?
Yurt dışı satış, BGB ve KDV iadesi süreçlerinde deneyiminiz var mı?
Aylık ücrete hangi işlemler dahil, hangileri ayrıca ücretlendiriliyor?
Bu sorulara net cevap veremeyen bir müşavirle çalışmak, ilk aylarda kaybolan belgeler ve gecikmiş mahsuplar olarak geri döner.
Kapanış da bir maliyettir
Şahıs şirketini kapatmak için işi bırakma bildirimini bir ay içinde vergi dairesine yapmanız ve kayıtlarınızı kapatmanız yeterlidir. Limited veya anonim şirkette ise tasfiye süreci işler: tasfiye kararı, alacaklılara birer hafta arayla üç kez çağrı ilanı, son çağrıdan itibaren kural olarak üç ay bekleme, tasfiye sonu genel kurulu ve sicilden terkin. Bu süreç aylar sürer ve masrafları vardır. "Deneyip bakarım" aşamasındaysanız bu fark önemlidir.
Yükümlülük
Şahıs şirketi
Limited şirket
Anonim şirket
Defter esası
Çoğunlukla işletme hesabı
Bilanço
Bilanço
Genel kurul
Yok
Yılda en az bir
Yılda en az bir
Karar defterleri
Yok
Var
Var
Ticaret sicili işlemleri
Tacirse sınırlı
Her değişiklikte tescil ve ilan
Her değişiklikte tescil ve ilan
Muhasebe ücreti
Genellikle en düşük
Orta
En yüksek
Kapanış
İşi bırakma bildirimi
Tasfiye, aylar sürer
Tasfiye, aylar sürer
Bu sabit giderler, sitenin kurulumu, altyapı aboneliği, reklam ve operasyon maliyetlerine eklenir. Toplam bütçenin geri kalanını e-ticaret sitesi açmanın gerçek maliyeti yazısında kalem kalem ele aldık; burada yalnız şirket türüne bağlı farkları tekrar etmeden not ediyoruz.
Şahıs şirketi nasıl kurulur? Adım adım
Şahıs şirketi, bir mali müşavirle çalışarak vergi dairesine işe başlama bildirimi yapmak, işyeri yoklamasını tamamlamak ve ilgili oda ile sicile kaydolmakla kurulur; belgeler hazırsa süreç genellikle birkaç iş günü sürer. Vergi Usul Kanunu'na göre gerçek kişilerde işe başlama bildirimi işe başlama tarihinden itibaren on gün içinde yapılmalıdır.
Faaliyet konusunu netleştirin. Ne satacağınızı ve satış kanallarınızı (kendi site, pazaryeri, sosyal medya) yazın; mali müşaviriniz buna uygun faaliyet kodunu (NACE) seçer.
İşyeri adresini belirleyin. Ev adresi, kiralık ofis ya da depo olabilir; kira sözleşmesi veya tapu bilgisi gerekir.
Mali müşavirle sözleşme yapın. İşe başlama bildirimini çoğunlukla mali müşaviriniz GİB'in elektronik kanalları üzerinden sizin adınıza yapar.
Yoklamayı tamamlayın. Vergi dairesi işyerinizi yoklama ile tespit eder; adreste bulunmanız gerekebilir.
Oda ve sicil kaydını yapın. Faaliyetinizin niteliğine göre ya esnaf ve sanatkârlar odasına ve esnaf siciline ya da ticaret odasına ve ticaret siciline kaydolursunuz.
İmza beyannamesini hazırlayın. Banka, pazaryeri ve ödeme kuruluşu başvurularında istenir.
Bağ-Kur durumunuzu kontrol edin. Vergi ve oda kaydınız SGK'ya bildirildiğinde kural olarak 4/b sigortalılığınız başlar ve prim ödemeniz gerekir.
Defter ve fatura altyapısını kurun. Defterlerin açılış onayı ya da e-Defter, e-Arşiv fatura için GİB portalı veya bir entegratör.
Banka hesabı ve tahsilat altyapısını açın. Ticari hesap, sanal POS ya da ödeme kuruluşu başvurusu.
Kendi siteniz varsa ETBİS kaydını yapın. Bunun için kayıtlı elektronik posta (KEP) adresi de gerekir.
Hangi belgeler gerekir?
Kimlik kartı ve yerleşim yeri bilgisi,
İşyeri kira sözleşmesi ya da tapu bilgisi (ev adresi kullanılıyorsa da),
İmza beyannamesi,
Oda kayıt belgesi ve sicil kaydı,
Mali müşavirle yapılan sözleşme ve yetkilendirme.
Ev adresiyle şahıs şirketi açılır mı?
Evet, e-ticarette ev adresinin işyeri olarak gösterilmesi yaygındır ve vergi dairesi yoklamayla bu adresi tespit eder. Bununla birlikte ürünleri evde stokluyorsanız depo ve üretim yeri bilgileri ETBİS kaydında ayrıca sorulur; kiracıysanız kira sözleşmenizin ticari kullanıma izin verip vermediğine, apartmanda yaşıyorsanız yönetim planındaki kısıtlara bakın. Müşteri iadelerinin hangi adrese geleceğini de baştan planlayın.
Esnaf mı tacir mi? Ayrım neden önemli?
Ekonomik faaliyeti sermayesinden çok bedeni çalışmasına dayanan ve geliri kararnamedeki sınırı aşmayan kişi Türk Ticaret Kanunu'na göre esnaftır; ticari işletmesini kendi adına işleten kişi ise tacirdir. Bu ayrım hangi odaya ve hangi sicile kaydolacağınızı, ETBİS'e hangi sistem üzerinden yetkili olacağınızı (tacirler için MERSİS, esnaf için ESBİS) ve bazı defter yükümlülüklerini belirler. Hangi kategoriye girdiğinizi mali müşaviriniz ve oda size söyler; Kayseri'de başlayacaksanız yerel adımlar için Kayseri'de e-ticarete nasıl başlanır rehberine de bakabilirsiniz.
Başka bir işte çalışırken şahıs şirketi açabilir miyim?
Evet, bir işverene bağlı (4/a) çalışırken şahıs şirketi açmanıza kural olarak engel yoktur; ancak iki ayrı sigortalılık statüsünün çakışması durumunda hangisinin esas alınacağı ve Bağ-Kur primi ödeyip ödemeyeceğiniz SGK mevzuatına göre belirlenir. İş sözleşmenizde rekabet yasağı ya da ek iş kısıtı olup olmadığını da kontrol edin. Bu ikisini kuruluştan önce mali müşavirinizle netleştirin.
Limited şirket nasıl kurulur? Adım adım
Limited şirket, şirket sözleşmesinin MERSİS üzerinden hazırlanması, ticaret sicili müdürlüğünde imzalanması ve tescil edilmesiyle kurulur; tescille birlikte işe başlama bildirimi ticaret sicili tarafından vergi dairesine iletilir. Ticaret Bakanlığı'nın şirket kuruluşu sayfasına göre sözleşme imzalandıktan sonra 30 gün içinde tescil başvurusu yapılır.
Temel kararları verin. Ticaret unvanı, faaliyet konusu, merkez adresi, sermaye tutarı, ortakların payları ve müdür ya da müdürler.
MERSİS'te şirket sözleşmesini hazırlayın. Sisteme e-Devlet bilgileriyle girilir; sözleşme şablon üzerinden ya da serbest metinle oluşturulur.
Sözleşmeyi imzalayın. Kurucular sözleşmeyi ticaret sicili müdürlüğünde yetkili personel huzurunda imzalar; müdürlerin imza beyannameleri de hazırlanır.
Tescil başvurusunu yapın. İmzadan sonraki 30 gün içinde, ayni sermaye varsa değerleme raporuyla birlikte.
Tescil ve ilan. Şirket ticaret siciline tescil edilir ve Türkiye Ticaret Sicili Gazetesi'nde ilan edilir; oda kaydı da bu süreçte tamamlanır.
Vergi kaydı ve yoklama. Ticaret sicili işe başlamayı vergi dairesine bildirir, vergi dairesi yoklama yapar ve vergi numarası kesinleşir.
Defterler, e-Tebligat ve KEP. Yasal defterlerin açılış onayı veya e-Defter, elektronik tebligat ve KEP adresi.
Banka hesabı ve sermaye ödemesi. Limited şirkette nakdi sermayenin tescilden önce ödenmesi şart değildir; Bakanlık sayfasına göre tamamı tescilden sonra 24 ay içinde ödenebilir.
Ticaret Bakanlığı'nın sayfasına göre Kasım 2026 itibarıyla limited şirkette asgari esas sermaye 50.000 TL, anonim şirkette 250.000 TL'dir; bu tutarlar 1 Ocak 2024'ten itibaren uygulanıyor. Eski asgari tutarlarla kurulmuş şirketlerin sermayelerini yeni tutarlara yükseltmesi gerekiyor; kanunda 31 Aralık 2026 olarak belirlenen bu süre, 17 Ekim 2026 tarihli Resmî Gazete'de yayımlanan Ticaret Bakanlığı tebliğiyle 31 Aralık 2027'ye uzatıldı. Süre içinde sermayesini artırmayan şirketler kanun gereği infisah etmiş (kendiliğinden sona ermiş) sayılabilir; mevcut bir şirketi devralıyorsanız bu noktayı mutlaka kontrol edin.
Şirket sözleşmesinde e-ticaret için dikkat edilecek maddeler
MERSİS'teki hazır şablon hızlı başlangıç sağlar, ancak ortaklı bir e-ticaret şirketinde bazı maddeleri bilinçli olarak düzenlemek gerekir:
Faaliyet konusu: İnternetten perakende ve toptan satış, ithalat, ihracat, üretim ve pazaryeri satışı gibi ileride ihtiyaç duyabileceğiniz faaliyetleri kapsayacak genişlikte yazın.
Müdürlük ve temsil: Şirketi kimin, hangi tutara kadar tek başına temsil edeceğini, hangi işlemlerin çift imza gerektireceğini belirleyin.
Pay devri: Ortaklardan biri ayrılmak isterse diğerlerinin önalım hakkı olup olmayacağını ve payın nasıl değerleneceğini kararlaştırın.
Rekabet yasağı: Ortakların aynı ürün grubunda ayrı bir marka açıp açamayacağını netleştirin.
Marka ve dijital varlıklar: Şirket sözleşmesinde yer almasa da ayrı bir ortaklık sözleşmesiyle markanın, alan adının ve reklam hesaplarının şirkete ait olduğunu yazılı hale getirin.
Bu maddeler kuruluşta birkaç saatlik iş, sonradan değiştirmek ise genel kurul, noter ve tescil masrafı demektir. Sözleşmenin son halini bir avukata kontrol ettirmeniz önerilir.
Tek kişilik limited şirket kurulabilir mi?
Evet, limited şirket tek bir gerçek veya tüzel kişi tarafından kurulabilir. Bu durumda genellikle ortak aynı zamanda müdürdür; genel kurul kararları yazılı olarak alınır ve karar defterine işlenir. Tek kişilik limited, "sınırlı sorumluluk istiyorum ama ortağım yok" diyen e-ticaret girişimcileri için sık tercih edilen yapıdır.
Anonim şirket kuruluşunda farklar
Anonim şirkette esas sözleşme yine MERSİS'te hazırlanır, ancak nakdi sermayenin en az dörtte biri tescilden önce şirket adına açılan özel bir hesaba yatırılır ve banka mektubu alınır; kalan kısım tescilden sonra 24 ay içinde ödenir. Yönetim kurulu oluşturulur, belli büyüklüğü aşan şirketlerde sözleşmeli avukat bulundurma gibi ek yükümlülükler doğabilir. Yatırımcı turu planlamıyorsanız e-ticarete anonim şirketle başlamak çoğu zaman gereksiz bir yüktür.
Kuruluş sırasında şirket türü, unvan, faaliyet konusu ve ortaklık payları gibi kararların sonradan değiştirilmesi masraflıdır. Kuruluşu iş planınızla birlikte kurgulamak isterseniz kurulum ve büyüme danışmanlığı sürecimizde mali müşavirinizle aynı masada çalışarak kanal, altyapı ve şirket kararlarını birlikte netleştiriyoruz.
E-Kitap
Türkiye
E-Ticaret
Raporu
Ücretsiz E-Kitap
Türkiye E-Ticaret Raporu
A'dan Z'ye Kapsamlı Rehber — ücretsiz indirin, e-ticarette bir adım öne geçin.
Esnaf muafiyeti, evde kendi emeğinizle ürettiğiniz ürünleri ayrı bir işyeri açmadan satıyorsanız şirket kurmadan ve gelir vergisi beyannamesi vermeden satış yapmanızı sağlayan bir rejimdir; internet satışı için Gelir Vergisi Kanunu'nun 9. maddesinde iki ayrı yol vardır: 6 ve 10 numaralı bentler. İkisinin de şartları dardır ve satın alıp satmayı (alım-satım ticaretini) kapsamaz.
GVK 9/6: belirli el emeği ürünleri
Gelir Vergisi Kanunu'nun 9. maddesinin 6 numaralı bendi, oturduğunuz evde ürettiğiniz havlu, örtü, çarşaf, çorap, halı, kilim, dokuma ürünleri, örgü, dantel, nakış işleri, turistik eşya, hasır, sepet, boncuk işleri, tarhana, erişte, mantı gibi sayılan ürünleri kapsar. Şartlar şunlardır: dikiş, nakış makinesi, mutfak robotu ve ütü gibi ev aletleri dışında muharrik kuvvet (motorlu üretim gücü) kullanmamak, dışarıdan işçi almamak ve işyeri açmamak.
Bu bentte internet satışına izin vardır, ancak bir sınırla: yıl içindeki internet satış tutarınız o yıl geçerli asgari ücretin yıllık brüt tutarını aşmamalıdır. Asgari ücret her yıl değiştiği için bu sınır da her yıl değişir; güncel tutarı GİB'den kontrol edin. Ürünleri düzenlenen kermes, festival ve panayırlarda ya da kamu kurumlarının geçici olarak belirlediği yerlerde satmak muafiyete engel değildir; pazar takibiyle satış ve gelir ya da kurumlar vergisi mükelleflerinin düzenlediği etkinlikler ise bu kolaylığın dışında kalır.
GVK 9/10: evde üretip yalnız internetten satmak
2020'de eklenen 10 numaralı bent, ürün listesiyle sınırlı değildir: ayrı bir işyeri açmadan ve sanayi tipi ya da seri üretim yapabilen makine kullanmadan evinizde ürettiğiniz malları internet ve benzeri elektronik ortamlar üzerinden satabilirsiniz. Karşılığında daha sıkı şartlar vardır:
Vergi dairesinden Esnaf Vergi Muafiyeti Belgesi almak zorunludur.
Türkiye'de kurulu bir bankada ticari hesap açmalı ve tüm hasılatı yalnız bu hesap üzerinden tahsil etmelisiniz.
Banka, bu hesaba aktarılan tutarlardan kanunda belirlenen oranda gelir vergisi kesintisi yapar; işçi çalıştırılıp çalıştırılmamasına göre iki ayrı oran öngörülmüştür ve Cumhurbaşkanı bu oranları değiştirebilir.
Yıllık hasılat, kanunda yer alan ve her yıl güncellenen tutarı aşarsa izleyen yılın başından itibaren gerçek usulde vergilendirilirsiniz ve bu muafiyetten tekrar yararlanamazsınız.
Bu hasılat üzerinden ayrıca 94. madde kapsamında kesinti yapılmaz; yani banka kesintisi dışında pazaryeri kaynaklı e-ticaret stopajı da uygulanmaz.
Konu
GVK 9/6
GVK 9/10
Kapsam
Kanunda sayılan el emeği ürünleri
Evde imal edilen mallar (liste yok)
Satış kanalı
İnternet, kermes, festival, panayır
Yalnız internet ve benzeri elektronik ortamlar
Makine
Ev aletleri dışında muharrik kuvvet yok
Sanayi tipi veya seri üretim makinesi yok
İşçi
Dışarıdan işçi alınamaz
İşçi çalıştırılabilir (kesinti oranı değişir)
Muafiyet belgesi
Talep halinde verilir
Zorunlu
Ticari banka hesabı
Kanunda şart değil
Zorunlu, tüm hasılat bu hesaptan
Yıllık sınır
İnternet satışı yıllık brüt asgari ücreti aşamaz
Kanunda her yıl güncellenen hasılat tutarı
KDV
Yok (istisna)
Yok (istisna)
Muafiyetin bittiği yer: neler kapsama girmez?
Toptancıdan ya da üreticiden ürün alıp satmak (alım-satım ticareti),
Ayrı bir atölye, dükkân ya da depo açmak,
Sanayi tipi ya da seri üretim makineleriyle üretim yapmak,
9/6'da dışarıdan işçi çalıştırmak ya da internet satış sınırını aşmak,
Ticari, zirai veya mesleki kazancı nedeniyle zaten gerçek usulde mükellef olmak,
Faaliyeti bir gelir veya kurumlar vergisi mükellefine bağımlı şekilde (fason gibi) yürütmek.
Muaf esnaf fatura düzenlemez ve KDV hesaplamaz; ürünlerinizi bir şirket satın alıyorsa o şirket size gider pusulası düzenler ve 9/6 kapsamında gerekiyorsa kesinti yapar. Kanun, muaf esnafın faaliyetiyle ilgili satın aldığı mallara ait belgeleri saklamasını da şart koşar. Şartlardan biri ihlal edilirse ödenmesi gereken vergiler vergi ziyaı cezası ve gecikme faiziyle birlikte istenebilir.
Kayseri'den bir örnek: evde mantı ve el işi
Kayseri'de evinde mantı ve dantel üreten, siparişleri Instagram ve bir pazaryeri üzerinden alan bir girişimci düşünelim. Dantel ve mantı 9/6'daki ürün listesinde yer aldığı için şartlar tutuyorsa bu yoldan başlayabilir; satışlar büyüyüp yardımcı çalıştırmak gerektiğinde 9/10'a ya da şahıs şirketine geçiş gündeme gelir. Ancak esnaf muafiyeti yalnızca vergi kuralıdır: gıda ürünlerinde üretim yeri, etiket ve kayıt yükümlülükleri ayrıca gıda mevzuatına tabidir. Bu konuyu gıda ve gurme ürünleri e-ticareti rehberimizde ayrıntılı anlattık.
Faaliyetinizin 9/6 mı yoksa 9/10 kapsamında mı olduğunu netleştirin.
Yerleşim yerinizin bağlı olduğu vergi dairesine başvurun; başvuru kanalını (elektronik başvuru ya da dilekçe) vergi dairenize sorun.
9/10 kapsamındaysanız belgeyi aldıktan sonra bankada ticari hesap açın ve tüm tahsilatı bu hesaba yönlendirin.
Pazaryeri veya ödeme kuruluşu başvurusunda belgeyi ve ticari hesap bilgisini kullanın.
Belgenin geçerlilik süresini ve yenileme koşulunu vergi dairesinden öğrenip takviminize ekleyin.
Genç girişimci istisnası kimlere, ne sağlar?
Ticari, zirai veya mesleki faaliyeti nedeniyle adına ilk kez gelir vergisi mükellefiyeti açılan ve mükellefiyet başlangıcında 29 yaşını doldurmamış tam mükellef gerçek kişiler, faaliyete başladıkları takvim yılından itibaren üç vergilendirme dönemi boyunca kazançlarının gelir vergisi tarifesinin ikinci dilimindeki tutara kadar olan kısmı için gelir vergisi ödemez. Dayanağı Gelir Vergisi Kanunu'nun mükerrer 20. maddesidir; istisna tutarı tarifeyle birlikte her yıl güncellenir.
İstisnanın şartları
İşe başlamanın kanuni süresi içinde (gerçek kişilerde on gün) vergi dairesine bildirilmiş olması,
Kendi işinizde fiilen çalışmanız ya da işi bizzat yönetmeniz,
Faaliyet adi ortaklık veya şahıs şirketi şeklindeyse tüm ortakların işe başlama tarihinde bu şartları taşıması,
İşletmenin eşinizden ya da üçüncü dereceye kadar kan veya kayın hısımlarınızdan devralınmamış olması (ölüm nedeniyle devir hariç),
Mevcut bir işletmeye sonradan ortak olmamış olmanız.
Kazancınız istisna tutarının altında kalsa ya da hiç kazanç elde etmeseniz bile yıllık gelir vergisi beyannamesi vermeniz gerekir. İstisnanın tevkifat yoluyla kesilen vergilere etkisi yoktur; yani pazaryerinin hakedişinizden kestiği e-ticaret stopajı genç girişimcide de kesilir ve mahsup ya da iade süreci ayrıca yürür.
Limited şirket kurarsanız istisna uygulanmaz
İstisna gerçek kişilere tanınır. Limited veya anonim şirket kurduğunuzda kazanç şirketin kazancıdır ve kurumlar vergisine tabidir; bu yüzden genç girişimci istisnasından yararlanmak istiyorsanız şahıs şirketi açmanız gerekir. 29 yaş altı iki arkadaş adi ortaklık kurarsa ikisinin de şartları taşıması gerekir; biri daha önce mükellef olduysa istisna ikisi için de kaybedilebilir.
Bağ-Kur prim desteği 2026'da kalktı
Genç girişimcilerin Bağ-Kur primlerinin bir yıl süreyle Hazine tarafından karşılanmasını sağlayan destek, 5510 sayılı Kanun'daki ilgili bendi yürürlükten kaldıran 7566 sayılı Kanun'la (Resmî Gazete, Aralık 2025) sona erdi. Gelir vergisi istisnası ise devam ediyor. Eski kaynaklarda hâlâ "bir yıl prim desteği" yazdığını görebilirsiniz; 2026'da işe başlayanlar için bu destek yok. Kaldırılmadan önce destekten yararlanmaya başlamış olanların durumunu SGK'dan teyit edin.
Ne zaman başlamalısınız? Takvim yılı tuzağı
İstisna "faaliyete başlanan takvim yılından itibaren üç vergilendirme dönemi" için geçerlidir. Kasım ayında işe başlarsanız o yılın yalnız iki ayı birinci dönem sayılır ve üç dönemin biri neredeyse boşa gider. Hazırlığınız aralık ayına sarkıyorsa, işe başlamayı ocak ayına almanın avantajlı olup olmayacağını mali müşavirinizle değerlendirin; ancak satış yapmaya başladığınız tarihte kaydınız mutlaka açık olmalıdır.
Vergi levhası nedir ve nereden alınır?
Vergi levhası, vergi mükellefi olduğunuzu, bağlı olduğunuz vergi dairesini, vergi kimlik numaranızı ve beyan ettiğiniz kazanç bilgisini gösteren belgedir; işe başladıktan sonra GİB'in Dijital Vergi Dairesi üzerinden elektronik olarak alınır. Sanal POS, pazaryeri, kargo anlaşması ve toptancı hesabı başvurularında ilk istenen belge budur.
Yeni mükellefin levhasında ne yazar?
İlk yılınızda henüz yıllık beyanname vermediğiniz için levhada matrah bilgisi bulunmaz; mükellefiyetiniz, vergi dairesi ve numaranız görünür. Her yıl beyanname döneminden sonra yeni levha oluşur. Bazı ödeme kuruluşları ve pazaryerleri güncel yıla ait levha ister; dosyanızı her yıl yenileyin.
Levha bilgileri sitede nerede durmalı?
Elektronik ticarette hizmet sağlayıcılar; unvan, adres, iletişim bilgileri ve varsa MERSİS numarası gibi tanıtıcı bilgileri sitede kolay erişilebilir biçimde sunmakla yükümlüdür. Bu bilgileri genellikle "Hakkımızda" ya da "İletişim" sayfasında ve sözleşme metinlerinde gösterirsiniz. Sitenizde bulunması gereken yasal metinlerin tam listesi için e-ticaret sitesinde olması gereken sözleşmeler rehberine bakın.
e-Fatura ve e-Arşiv'e ne zaman geçmek gerekir?
Yeni açılan küçük bir e-ticaret işletmesi genellikle faturalarını GİB portalı veya bir entegratör üzerinden e-Arşiv fatura olarak düzenleyerek başlar; e-Fatura ve e-Arşiv uygulamasına geçiş zorunluluğu ise brüt satış hasılatına bağlıdır ve internet üzerinden satış yapanlar için genel eşikten daha düşük, ayrı bir eşik uygulanır. Eşik tutarları ve geçiş tarihleri tebliğlerle değiştiği için güncelini GİB e-Belge portalından kontrol edin.
e-Arşiv fatura ile e-Fatura arasındaki fark
Konu
e-Arşiv fatura
e-Fatura
Kime düzenlenir?
e-Fatura sistemine kayıtlı olmayan alıcılara (tüketiciler dahil)
e-Fatura sistemine kayıtlı alıcılara
Nasıl iletilir?
E-posta ya da SMS ile, internet satışlarında elektronik olarak
Mantık şudur: belirli bir hesap döneminde brüt satış hasılatınız tebliğde belirtilen tutarı aşarsa, izleyen yılın tebliğde belirtilen tarihinden itibaren e-Fatura ve e-Arşiv uygulamasına geçmek zorunda olursunuz. Kendi siteniz ya da aracı platformlar üzerinden satış yapanlar için bu tutar genel eşikten düşük tutulmuştur. Eşiği beklemeden gönüllü geçiş de mümkündür; kurumsal müşterilerle çalışacaksanız erken geçmek işinizi kolaylaştırır.
2026'daki değişiklik: bazı mükellefler için bir yıl erteleme
e-Belge kapsamında olmayan mükelleflerin belirli faturaları GİB portalında e-Arşiv olarak düzenlemesine ilişkin takvim, 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 589 Sıra No'lu Vergi Usul Kanunu Genel Tebliği ile basit usulde vergilendirilenler ve işletme hesabı esasına göre defter tutanlar için bir yıl ötelendi. Bilanço esasına tabi yeni bir limited şirket için tarih farklı olabilir. Kendi durumunuzu mali müşavirinizle netleştirin.
Faturayı altyapıdan otomatik kesmek
Sipariş sayısı arttığında faturayı tek tek elle kesmek hem zaman kaybı hem hata kaynağıdır. İkas ve Shopify gibi altyapılar, entegratör uygulamalarıyla sipariş onaylandığında e-Arşiv faturayı otomatik düzenleyip müşteriye gönderebilir. Kurulum adımları ve dikkat edilecek noktalar e-ticarette otomatik fatura kesimi yazımızda var.
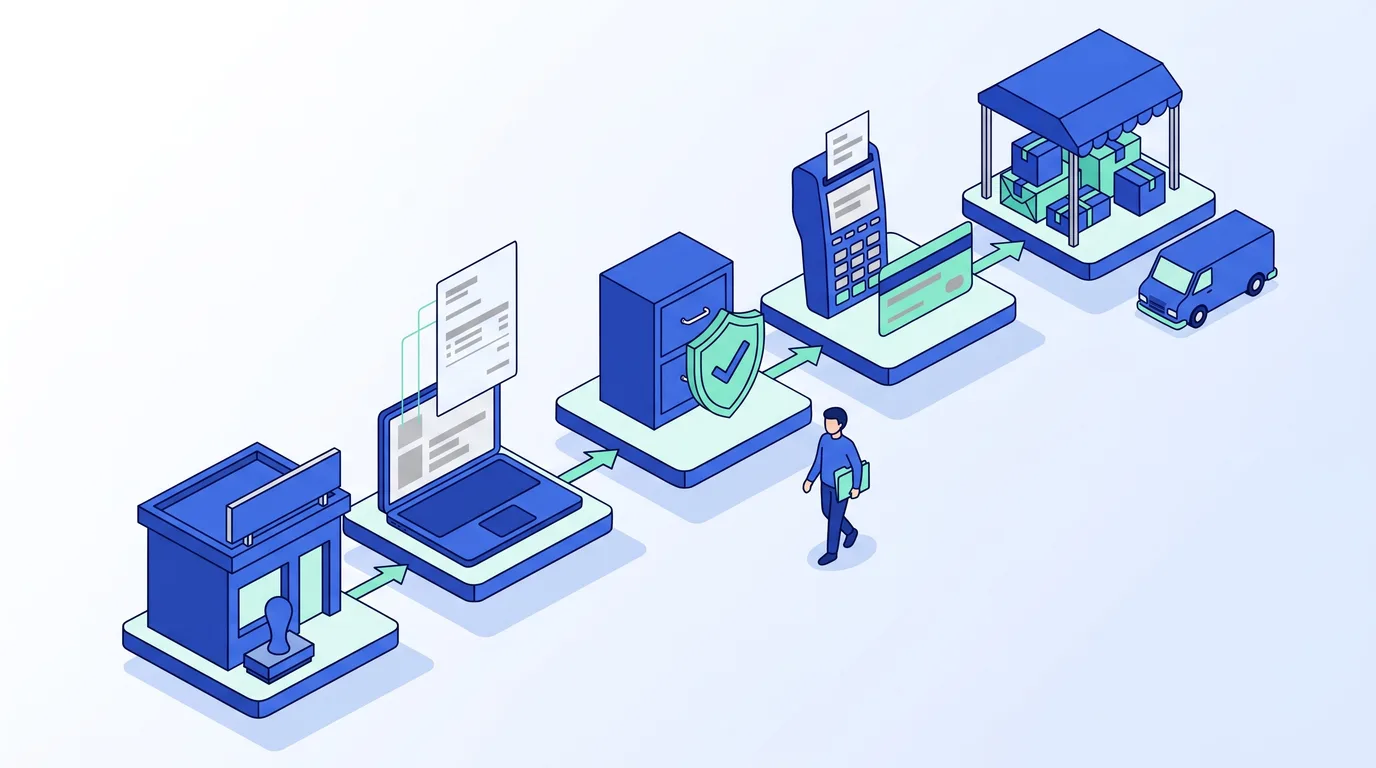
Kuruluştan satışa giden yol sıralıdır: vergi kaydı olmadan fatura, fatura ve ETBİS kaydı olmadan da sanal POS ve pazaryeri başvurusu tamamlanmaz.
ETBİS kaydı zorunlu mu, nasıl yapılır?
ETBİS (Elektronik Ticaret Bilgi Sistemi), Ticaret Bakanlığı'nın e-ticaret yapanları kayıt altına aldığı sistemdir ve kendi internet sitesi ya da mobil uygulaması üzerinden satış yapanlar faaliyete başlamadan önce bu sisteme kayıt olmak zorundadır. Bakanlığın elektronik ticaret sık sorulan sorularına göre yalnızca yurt içindeki pazaryerleri ya da sosyal medya üzerinden satış yapanların kayıt ve bildirim yükümlülüğü yoktur.
Kimler kayıt olmalı, kimler olmamalı?
Kayıt zorunlu: Kendi e-ticaret sitesi veya uygulaması üzerinden satış yapanlar.
Kayıt zorunlu: Pazaryeri gibi aracı hizmet sağlayıcıların kendisi.
Kayıt zorunlu: Türkiye'de yerleşik olup yurt dışındaki bir aracı hizmet sağlayıcı üzerinden sözleşme yapan veya sipariş alanlar. Etsy ya da Amazon'un yurt dışı mağazaları üzerinden satış yapıyorsanız bu madde sizi ilgilendirir.
Yükümlülük yok: Yalnızca yurt içi pazaryerleri üzerinden satış yapanlar.
Yükümlülük yok: Yalnızca sosyal medya üzerinden ya da münhasıran telefon, e-posta veya kısa mesajla sözleşme yapanlar.
Bugün yalnız pazaryerinde satıyor olsanız bile kendi sitenizi açtığınız gün yükümlülük doğar. Siteyi yayına almadan önce kaydı tamamlamayı kuruluş planınıza ekleyin.
KEP adresi alın. Kayıt sırasında tebligata elverişli bir kayıtlı elektronik posta adresi istenir.
e-Devlet ile giriş yapın. Yetkili temsilci kendi T.C. kimlik numarası ve e-Devlet şifresiyle Bakanlığın e-ticaret sistemine girer.
Bilgileri girin. Alan adı, e-ticaret türü, sunulan mal ve hizmetler, ödeme yöntemleri, ikinci el satış olup olmadığı, çalışılan banka, ödeme kuruluşu ve kargo firmaları, kullanılan altyapı sağlayıcısı, kişisel verilerin ve müşteri veritabanının bulunduğu ülke ve adres, üretim yeri ve depo adresleri.
Kaydı tamamlayın. Sekmelerde uyarı işareti kalmadığını kontrol edip kaydı tamamlayın; işlem için evrak ya da ücret istenmez.
Güncel tutun. Bilgilerde değişiklik olursa otuz gün içinde bildirin; sınır ötesi satışınız varsa ülke ve ödeme yöntemi bazındaki yıllık hacmi her yıl mart sonuna kadar girin.
Kayıt yapılmazsa ne olur?
ETBİS'e kayıt ve bildirim yükümlülüğünü yerine getirmeyenlere 6563 sayılı Elektronik Ticaretin Düzenlenmesi Hakkında Kanun uyarınca idari para cezası uygulanır. Ceza tutarı her yıl yeniden değerleme oranıyla güncellendiği için burada rakam vermiyoruz; güncel tutarı Bakanlığın sayfasından görebilirsiniz. Kayıt ücretsiz ve birkaç saatlik bir iş olduğu için risk almanın anlamı yok.
Altyapı seçimi ETBİS bilgilerinizi etkiler
ETBİS'te altyapı sağlayıcınızı, müşteri verilerinin tutulduğu ülkeyi ve depo bilgilerinizi beyan edersiniz. Bu nedenle altyapı kararını ve kargo, ödeme kuruluşu tercihlerini netleştirmeden kayda başlamak, kısa süre sonra güncelleme yapmanızı gerektirir. Yerli bir altyapıyla başlayacaksanız ikas ile e-ticaret sitesi açma adımlarını ETBİS kaydıyla aynı haftaya planlayabilirsiniz.
Sanal POS ve pazaryeri başvurusunda hangi belgeler istenir?
Sanal POS ve pazaryeri başvurularında neredeyse her yerde vergi levhası, kimlik, imza beyannamesi veya imza sirküleri, işletme adına açılmış banka hesabı (IBAN) ve şirketlerde Ticaret Sicili Gazetesi istenir. Kendi siteniz için başvurduğunuzda ödeme kuruluşları ayrıca sitenizi inceler: ürünler, fiyatlar, iletişim bilgileri ve yasal metinler hazır değilse başvuru bekletilir.
Belge
Şahıs şirketi
Limited / anonim şirket
Esnaf muafiyeti (9/10)
Vergi levhası
Evet
Evet
Yok; yerine Esnaf Vergi Muafiyeti Belgesi
Kimlik
İşletme sahibinin
Yetkili ve çoğu zaman ortakların
Belge sahibinin
İmza belgesi
İmza beyannamesi
İmza sirküleri
Genellikle istenmez
Ticaret Sicili Gazetesi
Tacirse istenebilir
Kuruluş ve son değişiklik ilanları
Yok
Oda kayıt / faaliyet belgesi
Evet
Evet
Yok
Banka hesabı
İşletme sahibi adına
Şirket adına
Bu bent için açılan ticari hesap
Site incelemesi
Kendi siteniz için
Kendi siteniz için
Sağlayıcıya göre değişir
Tablo genel bir çerçevedir; her pazaryeri ve ödeme kuruluşu kendi listesini zaman zaman günceller. Başvurudan önce ilgili sağlayıcının güncel belge listesini kontrol edin.
Sanal POS ve ödeme kuruluşu başvurusu
Ödeme kuruluşları ve bankalar şahıs şirketlerini de kabul eder; ancak risk değerlendirmesinde sitenin canlı olması, ürün açıklamaları, teslimat ve iade koşulları, mesafeli satış sözleşmesi, KVKK metinleri ve görünür iletişim bilgileri belirleyicidir. Bazı ürün grupları (ör. takviye edici gıda, kozmetik ya da yüksek tutarlı elektronik) ek belge isteyebilir veya daha sıkı incelenebilir. Komisyon ve blokaj sürelerini karşılaştırmak için sanal POS komisyon karşılaştırması yazımıza, bir ödeme kuruluşunun başvurudan canlıya geçiş sürecini görmek için PayTR başvuru ve ikas entegrasyonu rehberine bakabilirsiniz.
Pazaryeri başvurusu
Pazaryerleri başvuruda şirket türünüzü sorar ve belgelerinizi buna göre ister; çoğu şahıs şirketiyle satıcı kabul eder. Bazı platformlar esnaf muafiyeti belgesiyle de başvuru alabilir, ancak bu politika platformdan platforma değişir ve güncellenebilir. Adım adım başvuru süreçleri için Trendyol'da satıcı olma ve Hepsiburada'da satıcı olma rehberlerimize göz atın.
Unvan, adres ve hesap uyumsuzluğu tuzağı
Başvuruların en sık takıldığı yer, belgeler arasındaki tutarsızlıktır. Vergi levhasındaki unvan ile IBAN'ın sahibi aynı olmalıdır: şahıs şirketinde işletme sahibinin hesabı, limited şirkette şirketin hesabı kullanılır; ortağın kişisel hesabı şirket başvurusunda kabul edilmez. Vergi levhası, ticaret sicili ve ETBİS'teki adreslerin aynı olması, sitenizin iletişim sayfasındaki bilgilerle de örtüşmesi incelemeyi hızlandırır.
Stopaj, mesafeli satış ve KVKK: kuruluştan sonra hangi yükümlülükler başlar?
Şirket türünüz ne olursa olsun satış başladığında üç yükümlülük grubu devreye girer: pazaryerlerinin (aracı hizmet sağlayıcıların) hakedişinizden kestiği e-ticaret stopajı, tüketiciyle mesafeli satış kuralları ve kişisel veriler ile ticari elektronik iletilere ilişkin kurallar. Bunların her biri ayrı bir rehber konusu olduğu için burada yalnızca kuruluş kararınızı etkileyen noktaları özetliyoruz.
%1 e-ticaret stopajı kısaca
9284 sayılı Cumhurbaşkanı Kararı ile 1 Ocak 2025'ten itibaren aracı hizmet sağlayıcılar, satıcılara yaptıkları ödemelerden %1 oranında gelir veya kurumlar vergisi kesintisi yapar. Kesilen tutar kayıp değildir; şahıs şirketinde gelir vergisinden, sermaye şirketinde kurumlar vergisinden mahsup edilir. Hangi tutar üzerinden kesildiği, nasıl mahsup edileceği ve nakit akışınıza etkisi için e-ticaret stopaj vergisi rehberimize bakın; 9/10 kapsamındaki muaf satıcılarda ise yukarıda anlattığımız gibi banka kesintisi uygulanır.
Mesafeli satış yükümlülükleri kısaca
Tüketiciye internetten satış yapan her işletme, siparişten önce ön bilgilendirme yapmak, mesafeli satış sözleşmesini sunmak, cayma hakkını (genel kural olarak 14 gün, istisnalarıyla) açıkça bildirmek ve teslimat sürelerine uymak zorundadır. Bu yükümlülükler şahıs şirketi ile limited şirket arasında fark etmez. Hangi metinlerin gerektiğini sitede bulunması gereken yasal metinler rehberinde ayrıntılı anlattık; taslağı hızlıca çıkarmak için mesafeli satış sözleşmesi oluşturucu aracını kullanabilir, son halini bir hukukçuya kontrol ettirebilirsiniz.
KVKK ve İYS kısaca
Müşteri verisi topladığınız anda KVKK kapsamındasınız. Kişisel Verileri Koruma Kurulu'nun 18 Şubat 2026 tarihli 2026/347 sayılı ilke kararı, aydınlatma metni ile açık rıza metninin ayrı ayrı sunulması gerektiğini vurguluyor; tek bir onay kutusunda ikisini birleştirmeyin. Kampanya e-postası ve SMS gönderecekseniz alıcıların onaylarını İleti Yönetim Sistemi'ne (İYS) kaydetmeniz gerekir. VERBİS kaydı ise çalışan sayısı ve bilanço büyüklüğü gibi ölçütlere bağlıdır; güncel eşikleri Kurum'dan kontrol edin.
Reklam, kampanya ve yorum kuralları
Satış başladığında indirim duyuruları, ürün yorumları ve influencer iş birlikleri de mevzuata tabidir. 1 Ağustos 2026'da yürürlüğe giren Ticari Reklam ve Haksız Ticari Uygulamalar Yönetmeliği değişikliği, sahte ya da yanıltıcı müşteri yorumunu açıkça yasaklıyor ve indirim duyurularında daha sıkı kurallar getiriyor. Bu sorumluluk da şirket türünden bağımsızdır; şahıs şirketi sahibi de limited şirket de aynı kurallara uyar.
Marka tescili ve alan adı: şirketten önce mi, sonra mı?
Marka tescili şirket kurulmadan da şahsınız adına yapılabilir ve satışa başlamadan önce başvurmak en güvenli yoldur; alan adını ise marka araştırmasıyla birlikte, şirketten bağımsız olarak hemen almanız önerilir. Ticaret unvanı, marka ve alan adı üç ayrı haktır: birini almanız diğerlerini korumaz.
Kavram
Neyi korur?
Nereden alınır?
Sık yapılan hata
Ticaret unvanı
İşletmenin resmi adı
Ticaret sicili (şirket) ya da sicil kaydı
Unvanı tescil ettirince markanın da korunduğunu sanmak
Marka
Ürünlerinizin ve hizmetlerinizin ayırt edici adı ve logosu
TÜRKPATENT
Satış ve reklam başladıktan sonra başvurmak
Alan adı
Sitenizin internet adresi
Alan adı kayıt firmaları (.tr uzantıları için yetkili kayıt kuruluşları)
Alan adını bir çalışanın ya da ajansın adına kaydettirmek
Sosyal medya kullanıcı adı
Platformdaki hesap adı
Her platformun kendisi
Marka adıyla tutarsız kullanıcı adları almak
Marka başvurusu adım adım
Benzer marka araştırması yapın.TÜRKPATENT veritabanında aynı ya da benzer markaları, ilgili sınıflarda arayın.
Sınıfları seçin. Sattığınız ürünlerin sınıflarına ek olarak, perakende ve çevrim içi satış hizmetlerini kapsayan 35. sınıfı değerlendirin.
Başvuruyu yapın. Başvuru elektronik olarak yapılabilir; ücretler her yıl güncellenir, güncel tarifeyi TÜRKPATENT'ten kontrol edin.
Yayın ve itiraz sürecini izleyin. Başvuru yayımlanır, üçüncü kişilerin itiraz süresi işler.
Tescil ve yenileme. Tescil edilen marka başvuru tarihinden itibaren on yıl korunur ve yenilenebilir; yenileme tarihini takviminize ekleyin.
Marka kimin adına olmalı?
Tek başınıza başlıyorsanız markayı şahsınız adına tescil ettirip kuracağınız şirkete lisans vermek ya da sonradan devretmek mümkündür. Ortaklı bir yapıda ise markanın şirket adına tescil edilmesi, ileride ortaklardan birinin ayrılması durumunda yaşanabilecek anlaşmazlıkları baştan önler. Hangi yolu seçerseniz seçin, markanın kime ait olduğunu yazılı hale getirin.
Alan adı ve dijital varlıklar
Marka araştırmasını yaptığınız gün alan adını da kontrol edin; .com ve .com.tr uzantılarını birlikte almak taklit ve yönlendirme sorunlarını azaltır. Alan adının, altyapı hesabının ve reklam hesaplarının sahipliği her zaman işletmede (şahıs şirketinde sizde, limitedde şirkette) olmalı. Müsaitlik kontrolü ve uzantı seçimi için domain sorgulama rehberine, markanın görsel kimliği, ambalajı ve tonunu kurmak için e-ticarette markalaşma rehberine bakabilirsiniz.
Şahıs şirketinden limitede ne zaman ve nasıl geçilir?
Kârınız gelir vergisi tarifesinin üst dilimlerine çıktığında, ortak almak istediğinizde ya da stok ve tedarikçi borcu kişisel malvarlığınızı riske atacak boyuta geldiğinde şahıs şirketinden limited şirkete geçmeyi değerlendirmelisiniz. Geçiş iki yoldan biriyle yapılır: şahıs işletmesini aktif ve pasifiyle bir sermaye şirketine devretmek ya da yeni bir limited şirket kurup faaliyeti kademeli olarak taşımak.
Geçiş zamanının geldiğini gösteren sinyaller
Yıllık kârınızın önemli bir kısmı tarifenin üst dilimlerinde vergileniyor ve kârı büyümeye yeniden yatırıyorsunuz.
Bir ortak ya da yatırımcı işin içine girmek istiyor.
Tedarikçiler vadeli çalışmak için sermaye şirketi istiyor ya da kredi limitleriniz şahıs olarak yetmiyor.
Kurumsal müşteriler, bayiler ya da yurt dışı alıcılar şirket unvanıyla çalışmayı tercih ediyor.
Genç girişimci istisnasının üç dönemi doldu ve şahıs şirketinin vergi avantajı azaldı.
Devir yoluyla geçiş
Gelir Vergisi Kanunu'nun 81. maddesine göre kazancı bilanço esasına göre tespit edilen bir ferdi işletmenin bilançosu, aktif ve pasifiyle bütün halinde bir sermaye şirketine devredilir, devralan şirketin bilançosuna aynen geçirilir ve işletme sahibi devir bilançosuna göre hesaplanan öz sermaye tutarında ortaklık payı alırsa, bu devirde değer artışı kazancı hesaplanmaz. Şahıs işletmeniz işletme hesabı esasında defter tutuyorsa bu şartın nasıl sağlanacağını devirden önce mali müşavirinizle planlayın; devir, stoklar, alacaklar, borçlar ve sözleşmeler için ayrıca düzenleme gerektirir.
Yeni limited kurup faaliyeti taşımak
Pratikte daha sık görülen yol, yeni bir limited şirket kurup satışları kademeli olarak bu şirkete aktarmaktır. Bu durumda şu kalemleri bir listeye dökün:
Yeni şirket için vergi kaydı, e-Arşiv ve gerekiyorsa e-Fatura altyapısı,
Sanal POS ve ödeme kuruluşu için yeni başvuru,
Pazaryeri mağazasının unvan değişikliği ya da yeni mağaza; mağaza puanı ve yorumların korunup korunamayacağını platformla netleştirin,
ETBİS kaydının yeni işletme adına yapılması,
Markanın şirkete devri ya da lisans sözleşmesi,
Kalan stokun faturalı olarak yeni şirkete devri,
Alan adı, altyapı aboneliği, reklam hesaplarının fatura bilgileri ve kargo anlaşmalarının güncellenmesi,
Geçiş tamamlandıktan sonra şahıs işletmesi için işi bırakma bildirimi.
Geçişi kampanya dönemlerine denk getirmeyin; kasım ve aralık gibi yoğun aylarda sanal POS ya da pazaryeri hesabının birkaç gün beklemede kalması ciddi satış kaybına yol açabilir.
Dört senaryo: hangi girişimci hangi yapıyı seçmeli?
Doğru yapı, kişinin yaşına, ortaklık durumuna, ürün modeline ve kâr beklentisine göre değişir; aşağıdaki dört senaryo en sık karşılaştığımız profilleri ve olası yol haritalarını gösteriyor. Rakamlar ve kişiler örnek amaçlıdır.
Senaryo 1: Evde örgü ürünleri, Instagram ve Etsy
Evde el örgüsü bebek ürünleri üreten ve Instagram ile Etsy üzerinden satan bir girişimci, şartlar tutuyorsa esnaf muafiyetiyle başlayabilir. Etsy yurt dışındaki bir aracı hizmet sağlayıcı olduğundan ETBİS yükümlülüğünün kendi durumuna nasıl uygulanacağını Bakanlıktan teyit etmelidir. Satışlar büyüyüp atölye kiralamak ya da hazır ürün almak gündeme geldiğinde şahıs şirketine geçilir; bu geçişi muafiyet sınırını aşmadan planlamak, geriye dönük vergi riskini önler.
Senaryo 2: 25 yaşında, ilk iş, kendi site ve pazaryeri
İlk kez işe başlayan 25 yaşındaki bir girişimci, aksesuar markasını kendi sitesi ve bir pazaryeri üzerinden satmak istiyor. Bu profil için şahıs şirketi ve genç girişimci istisnası güçlü bir kombinasyondur. Kendi sitesi olduğu için ETBİS kaydı, ilk günden e-Arşiv fatura ve kayıt tarihinin takvim yılına göre planlanması gerekir. Üç dönem sonunda kâr seviyesine göre limited şirkete geçiş yeniden değerlendirilir.
Senaryo 3: İki ortak, ithal ürün, yüksek stok
İki arkadaş yurt dışından ev gereçleri ithal edip kendi siteleri ve birkaç pazaryerinde satacak; ilk sipariş için ciddi bir stok yatırımı ve tedarikçi vadesi gerekiyor. Bu durumda doğrudan limited şirket kurmak mantıklıdır: paylar, müdürlük, imza yetkisi ve ortaklardan birinin ayrılması halinde payın nasıl devredileceği şirket sözleşmesiyle ve ayrı bir ortaklık sözleşmesiyle baştan yazılır, marka şirket adına tescil ettirilir. Kamu borçlarında sermaye payı oranında sorumluluk devam ettiği için vergi ve SGK ödemeleri disiplinle takip edilir.
Kayseri'de mobilya ya da tekstil üreten ve yıllardır bayilere satış yapan bir limited şirket, ürünlerini doğrudan tüketiciye internetten satmak istiyor. Yeni bir şirket kurmasına genellikle gerek yoktur. Şirket sözleşmesindeki faaliyet konusunun ve vergi dairesindeki faaliyet kodunun internetten perakende satışı kapsayıp kapsamadığı kontrol edilir, kendi site için ETBİS kaydı yapılır, bayi fiyatı ile perakende fiyat arasındaki kanal çatışması planlanır. Şirket eski asgari sermayeyle kurulduysa 31 Aralık 2027'ye uzatılan uyum süresi de takvime eklenir.
Şirket kurarken sık yapılan 10 hata
En pahalı hatalar genellikle kuruluşun ilk haftasında, aceleyle verilen kararlardan çıkar; aşağıdaki listeyi kuruluştan önce bir kez gözden geçirmeniz, sonradan yapılacak tadil, devir ve düzeltme masraflarını büyük ölçüde önler.
Kayıtsız satışı uzun süre sürdürmek. Geriye dönük vergi, ceza ve faiz riski büyür; pazaryeri ve POS kapıları da kapalı kalır.
Ciroya bakıp kârı hesaplamadan yapı seçmek. Vergi kâr üzerinden hesaplanır; marjınızı bilmeden yapılan karşılaştırma yanıltır.
Genç girişimci istisnasını kaçırmak. 29 yaşını doldurduktan sonra kayıt olmak, yıl sonuna doğru başlamak ya da şartı taşımayan biriyle ortak olmak.
Esnaf muafiyetinde alım-satım yapmak. Hazır ürün alıp satmak ya da 9/10'da hasılatı ticari hesap dışından tahsil etmek muafiyeti bozar.
Faaliyet konusunu dar yazmak. Şirket sözleşmesi ve faaliyet kodu, ileride ekleyeceğiniz ürün gruplarını ve satış kanallarını kapsamazsa tadil gerekir.
Marka ve alan adını sonraya bırakmak. Reklam ve satış başladıktan sonra markanın başkasına ait çıkması, yeniden markalaşma maliyeti doğurur.
Kişisel ve işletme hesaplarını karıştırmak. Muhasebeyi zorlaştırır, limitedde sınırlı sorumluluğun tartışılmasına zemin hazırlar.
ETBİS'i atlamak. Kendi sitesini açan ya da yurt dışı platformda satan satıcıların en sık unuttuğu kayıttır.
Vergi ve SGK ödemelerini ertelemek. Limited şirkette bile kamu borcu ortağa ve müdüre döner.
Mali müşaviri en son ve yalnız fiyata bakarak seçmek. E-ticaret, pazaryeri mutabakatı, stopaj ve e-Belge deneyimi olan bir mali müşavir, kuruluş kararından önce masada olmalıdır.
Özet: 30 günlük kuruluş yol haritası
Kısa yol haritası şudur: önce yapıya karar verin, sonra kaydı açın, ardından tahsilat ve satış kanallarını bağlayın. Belgeleriniz hazırsa aşağıdaki sıralama çoğu e-ticaret girişimi için 30 gün içinde tamamlanabilir; süreler sicil, banka ve platform yoğunluğuna göre uzayabilir.
Hafta
Yapılacaklar
Çıktı
1. hafta
Kâr tahmini, yapı kararı, mali müşavir seçimi, marka araştırması ve başvurusu, alan adı
Şirket türü kararı, marka başvurusu, alan adı
2. hafta
İşe başlama veya MERSİS kuruluşu, oda ve sicil kaydı, imza belgeleri, yoklama
Sanal POS ve pazaryeri başvuruları, kargo anlaşması, test siparişi ve iade denemesi
Satışa hazır mağaza
Kontrol listesi0/10 tamamlandı
E-ticaret kuruluşunda nasıl destek alabilirsiniz?
Şirket türü, vergi usulü ve sözleşmeler mali müşavirinizin ve hukukçunuzun alanıdır; biz bu kararların e-ticaret tarafını kuruyoruz. Kayseri merkezli ekibimiz 10 yıllık deneyimiyle son 5 yılda 200+ markanın online satış altyapısında çalıştı. Kanal seçimi ve kâr modeli, altyapı ve ödeme entegrasyonları, ETBİS'e beyan edeceğiniz altyapı ve depo bilgileri, e-Arşiv fatura entegrasyonu ve yayına çıkış kontrol listesi gibi konularda kâr odaklı büyüme planı hazırlayarak mali müşavirinizle birlikte çalışıyoruz.
Sitenizi ikas üzerinde kuracaksanız ikas partneri olarak kurulum, tema ve entegrasyon sürecini birlikte yürütüyoruz; Shopify Partner olduğumuz için yurt dışı odaklı projelerde Shopify seçeneğini de karşılaştırmalı olarak değerlendirebiliriz. Kuruluş aşamasındaysanız, ürünlerinizi ve hedeflerinizi anlatmanız ilk adımı netleştirmek için yeterli.
Sıkça Sorulan Sorular
E-ticaret için şahıs şirketi mi limited şirket mi daha avantajlı?
Tek başınıza başlıyor, düşük kârla test ediyorsanız şahıs şirketi daha hızlı ve ucuzdur. Ortak, yüksek stok ve borç riski, yatırımcı ya da yüksek kâr söz konusuysa limited şirket öne çıkar. Karşılaştırmayı o yılın güncel vergi oranlarıyla mali müşavirinize yaptırmanız en doğrusudur.
Şirket kurmadan internetten satış yapabilir miyim?
Ara sıra kendi kullanılmış eşyanızı satmak ticari faaliyet sayılmaz, ancak düzenli ve kazanç amaçlı satışta vergi mükellefi olmanız gerekir. Bunun için limited şirket şart değildir; şahıs şirketi yeterlidir. Evde kendi ürettiğiniz ürünler için şartları tutuyorsa esnaf muafiyeti de bir seçenektir.
Evden internet satışında esnaf muafiyetinin yıllık sınırı ne kadar?
Sınır her yıl değişir. GVK 9/6 kapsamındaki internet satışları o yılın yıllık brüt asgari ücretine bağlıdır; 9/10 kapsamındaki hasılat sınırı ise kanunda yer alan ve her yıl yeniden değerleme ile güncellenen tutardır. Satışa başlamadan önce güncel tutarı vergi dairenizden veya GİB'den teyit edin.
Limited şirket kurmak için en az ne kadar sermaye gerekir?
Ticaret Bakanlığı verilerine göre Kasım 2026 itibarıyla limited şirkette asgari esas sermaye 50.000 TL, anonim şirkette 250.000 TL'dir. Limited şirkette nakdi sermayenin tescilden önce ödenmesi şart değildir, tescilden sonraki 24 ay içinde ödenebilir. Tutarların değişip değişmediğini kuruluş öncesinde kontrol edin.
Sadece Trendyol veya Hepsiburada'da satış yapanlar ETBİS'e kayıt olmak zorunda mı?
Ticaret Bakanlığı'nın açıklamalarına göre yalnızca yurt içi pazaryerleri üzerinden satış yapan satıcıların ETBİS kayıt ve bildirim yükümlülüğü yoktur. Kendi web sitenizi ya da uygulamanızı açtığınızda veya yurt dışındaki bir platform üzerinden sipariş aldığınızda kayıt zorunlu hale gelir.
ETBİS kaydı yapmazsam ne olur?
Kayıt yükümlülüğü olduğu halde ETBİS'e kaydolmayan işletmelere 6563 sayılı Kanun kapsamında idari para cezası uygulanabilir. Ceza tutarı her yıl güncellenir. Kayıt e-Devlet üzerinden ücretsiz yapıldığı ve yalnızca birkaç saat sürdüğü için siteyi yayına almadan önce tamamlamak en güvenli yoldur.
Genç girişimci istisnası limited şirkette geçerli mi?
Hayır. Genç girişimci kazanç istisnası yalnızca ilk kez mükellef olan ve 29 yaşını doldurmamış gerçek kişilere tanınır. Limited ya da anonim şirketin kazancı kurumlar vergisine tabi olduğu için bu istisnadan yararlanmak isteyenlerin şahıs şirketi açması gerekir.
Genç girişimcilere Bağ-Kur desteği hâlâ veriliyor mu?
Hayır. Genç girişimcilerin Bağ-Kur primlerinin bir yıl süreyle Hazine tarafından karşılanmasını sağlayan destek, Aralık 2025'te yayımlanan 7566 sayılı Kanun ile kaldırıldı. Gelir vergisi kazanç istisnası ise devam ediyor. Daha önce destekten yararlanmaya başladıysanız durumunuzu SGK'dan teyit edin.
E-ticarette e-Fatura'ya ne zaman geçmek zorunludur?
Geçiş zorunluluğu brüt satış hasılatına bağlıdır ve internet üzerinden satış yapanlar için genel eşikten daha düşük bir eşik uygulanır. Eşik aşıldığında izleyen yıl tebliğde belirtilen tarihte geçilir. Tutarlar tebliğlerle değiştiği için güncel eşiği GİB e-Belge portalından ve mali müşavirinizden kontrol edin.
Ev adresiyle şahıs şirketi açılabilir mi?
Evet, e-ticarette ev adresinin işyeri olarak gösterilmesi yaygındır ve vergi dairesi bu adresi yoklamayla tespit eder. Kiracıysanız kira sözleşmenizin ticari kullanıma izin verip vermediğine bakın, ürünleri evde stokluyorsanız depo bilgisini ETBİS kaydında doğru beyan edin.
Şahıs şirketini sonradan limited şirkete çevirebilir miyim?
Evet. Bilanço esasına göre defter tutan şahıs işletmesi, aktif ve pasifiyle bir sermaye şirketine devredilerek GVK 81. madde şartlarıyla değer artışı kazancı doğmadan dönüştürülebilir. Pratikte sık kullanılan diğer yol ise yeni limited şirket kurup satışları, marka ve stok devriyle kademeli taşımaktır.
E-ticaret şirketi kurarken mali müşavir şart mı?
Defter ve beyan işlemlerini kendiniz yürütmeniz teorik olarak mümkün olsa da uygulamada e-ticaret işletmelerinin neredeyse tamamı bir mali müşavirle çalışır. Pazaryeri mutabakatı, e-ticaret stopajının mahsubu, e-Belge geçişi ve KDV iadeleri gibi konular deneyim ister; mali müşaviri şirket türüne karar vermeden önce seçmek en doğru sıralamadır.